Kurzfassung
Auf Prognosemärkten handeln Teilnehmende Verträge, deren Auszahlung von einem zukünftigen Ereignis abhängt. Ihre Preise lassen sich deshalb als vom Markt abgeleitete Wahrscheinlichkeiten lesen. Prognosemärkte sind von einem Nischeninstrument der Vorhersage in die breite Öffentlichkeit gerückt, mit Polymarket als einem der sichtbarsten kryptobasierten Beispiele. Die Blockchain-Architektur der Plattform macht die Handelsaktivität transparent, die Teilnehmenden hinter den Trades bleiben jedoch pseudonym. Unklar ist, wer diese Marktteilnehmenden sind, wie sie sich voneinander unterscheiden und welche Gruppen die Handelsaktivität auf der Plattform prägen.
Diese Studie untersucht, wer auf Polymarket handelt und wie sich verschiedene Trader-Typen in ihren Merkmalen unterscheiden. Grundlage ist der Polymarket-Datensatz von Wang et al. (2026) für den Zeitraum vom 2. Oktober 2020 bis zum 17. Januar 2026. Die Analyse ordnet 1.035.224 Wallets mit einer deterministischen Verhaltensheuristik Trader-Typen zu, auf Basis von 261.649.128 Trades mit 26,86 Milliarden US-Dollar Handelsvolumen.
Die Ergebnisse zeigen deutliche Unterschiede zwischen den Trader-Gruppen auf Polymarket. Retail-Wallets stellen 83,67 % aller Wallets, erzeugen aber nur 14,13 % des Gesamtvolumens und verlieren zusammen 101,48 Millionen US-Dollar; nur 28,80 % von ihnen sind profitabel. Die Analyse findet bei Retail-Tradern zwar einen Favourite-Longshot-Bias, ihre Positionen bleiben aber vergleichsweise treffsicher und liegen nahe an denen informierter Trader. Whales machen nur 0,90 % der Wallets aus, erzeugen aber 70,58 % des Volumens; ihre Gesamtgewinne gehen auf einen kleinen oberen Rand hochprofitabler Wallets zurück.
Der Informationswert von Polymarket besteht also neben erheblichen Unterschieden bei Kapital, Profitabilität und Handelsverhalten der Gruppen. Die Verbindung aus präzisen Gesamtprognosen und sehr unterschiedlichen Ergebnissen der Teilnehmenden ist mit der Weisheit der Vielen vereinbar.
1. Einleitung
Erwartungen über zukünftige Ereignisse wurden traditionell von Umfrageinstituten und Expertenprognosen geprägt. Neue Online-Plattformen für Prognosemärkte verwandeln kollektive Erwartungen in handelbare Wahrscheinlichkeiten in Echtzeit, und Polymarket ist eines ihrer sichtbarsten Beispiele. Dieser Abschnitt begründet zunächst, warum die Trader-Basis hinter diesen Preisen wichtig ist, und nennt dann Forschungsziel und Forschungsfragen der Studie.
1.1 Motivation und Problemstellung
Prognosemärkte werden seit Langem als Mechanismen diskutiert, die verstreute Informationen in handelbaren Preisen bündeln (Arrow et al., 2008). Bei einem binären Ereignisvertrag lässt sich der Marktpreis als implizite Wahrscheinlichkeit deuten, weil der Vertrag eine Einheit auszahlt, wenn das Ereignis eintritt, und sonst nichts (Wolfers & Zitzewitz, 2004). Prognosemärkte sind deshalb relevant: Ihre Preise können als laufend aktualisierte Zusammenfassung dessen gelesen werden, wie die Teilnehmenden den Ausgang eines zukünftigen Ereignisses einschätzen (Reichenbach & Walther, 2025).
Mit dem Aufstieg moderner Plattformen für Ereignisverträge hat die öffentliche Bedeutung von Prognosemärkten zugenommen (Tsang & Yang, 2026). Die Iowa Electronic Markets (IEM) boten ein frühes akademisches Umfeld für politische Prognosen (Berg et al., 2008). Polymarket hat diesen Mechanismus in die breite Nutzung gebracht und unterscheidet sich von früheren Märkten durch die Verbindung aus breiter Zugänglichkeit, echtem finanziellem Einsatz und einer hybrid-dezentralen technischen Infrastruktur (Rahman et al., 2026; Tsang & Yang, 2026). Daten aus Prognosemärkten sind inzwischen auch in der Nachrichtenberichterstattung angekommen: CNN bindet Wahrscheinlichkeiten von Kalshi, einem weiteren großen Prognosemarkt, in seine Berichte ein (Kalshi, 2025).
Für die empirische Forschung ist Polymarket besonders interessant, weil Blockchain- und API-Daten das Handelsverhalten einzelner Wallets in einer Feinheit beobachtbar machen, die frühere Prognosemärkte selten boten (Reichenbach & Walther, 2025). Diese Transparenz schafft zugleich ein Deutungsproblem, denn sie verrät nicht, wer die Trader sind. Teilnehmende handeln über pseudonyme Wallet-Adressen; die Plattform zeigt Transaktionen, Positionen und Ergebnisse, aber nichts über die Personen dahinter (Cutting et al., 2025).
Werden Preise auf Prognosemärkten als Wahrscheinlichkeitsschätzungen verwendet, kommt es auf die Zusammensetzung der Trader-Basis an: Ein Preis, den eine breite und vielfältige Menge bildet, ist anders zu deuten als einer, den eine kleine Gruppe kapitalstarker Trader formt. Reichenbach und Walther (2025) zeigen, dass Polymarket-Preise gut kalibriert sind: Verträge mit dem Preis lösen über viele vergleichbare Prognosen mit einer relativen Häufigkeit von ungefähr auf. Weil Treffsicherheit allein nicht erklärt, welche Trader-Gruppen die beobachteten Preise erzeugen, wer die Gewinne erzielt und ob sich die Prognosequalität der von verschiedenen Gruppen gehandelten Positionen unterscheidet, fragt diese Studie: „Wer handelt auf Polymarket?“
1.2 Forschungsziel
Die Studie untersucht die Teilnehmerstruktur hinter den Preisen auf Polymarket. Preise auf Prognosemärkten werden häufig als aggregierte Wahrscheinlichkeitsschätzungen gedeutet (Wolfers & Zitzewitz, 2004; Arrow et al., 2008). Diese Deutung bleibt unvollständig, wenn die Trader, die diese Preise erzeugen, als einheitliche Masse behandelt werden. Für Polymarket wiegt das besonders schwer, weil die Aktivität der Wallets beobachtbar ist, Identität, Informationen und Motive dahinter aber unbekannt bleiben.
Ziel ist es, eine transparente Verhaltensheuristik zu entwickeln und anzuwenden, die pseudonyme Polymarket-Wallets Trader-Gruppen zuordnet. Die Analyse will keine realen Personen oder Institutionen identifizieren. Sie nutzt beobachtbares Handelsverhalten, um Trader-Gruppen nach Marktgewicht, Profitabilität und Prognosequalität zu vergleichen.
Der Vergleich prüft, ob Marktgewicht und Prognosequalität breit über die Teilnehmenden verteilt oder bei bestimmten Trader-Gruppen konzentriert sind. Er setzt außerdem die Treffsicherheit in Beziehung zur Verteilung von Gewinnen und Verlusten. Da Polymarket pseudonyme Wallets erfasst, ohne ihre Inhaber zu nennen, ist beobachtbares Handelsverhalten die Grundlage, um die Teilnehmerstruktur der Plattform zu beschreiben.
Dazu analysiert die Studie einen plattformweiten Polymarket-Datensatz vom 2. Oktober 2020 bis zum 17. Januar 2026 und ordnet 1.035.224 Wallets mit einer deterministischen, regelbasierten Heuristik fünf Trader-Typen zu (Abschnitt 4). Zwei Forschungsfragen leiten die Analyse.
Welche Trader-Typen lassen sich aus dem beobachtbaren Verhalten von Polymarket-Wallets ableiten, und wie unterscheiden sie sich in Größe, Aktivität, Volumen und Profitabilität?
Wie unterscheiden sich diese Trader-Typen in Kalibrierung und Prognosequalität der von ihnen gehandelten Positionen?
Das zentrale Ergebnis: Marktgewicht und Prognosequalität fallen zwischen den Gruppen stark auseinander. Whales stellen 0,90 % der Wallets, aber 70,58 % des Volumens. Retail-Wallets bilden 83,67 % der Teilnehmenden, verlieren zusammen 101,48 Millionen US-Dollar und handeln dennoch Positionen, deren Treffsicherheit nahe an der von informierten Tradern liegt.
Der weitere Aufbau: Abschnitt 2 führt in Prognosemärkte, die Kalibrierung von Prognosen und das Marktdesign von Polymarket ein. Abschnitt 3 ordnet die Studie in die empirische Literatur zu Teilnehmenden an Prognosemärkten ein. Abschnitt 4 beschreibt Datensatz, heuristische Trader-Klassifikation und Analyserahmen. Abschnitt 5 stellt die Ergebnisse zu beiden Forschungsfragen vor, die Abschnitt 6 zusammen mit den Grenzen des Ansatzes deutet. Abschnitt 7 fasst zusammen und nennt Richtungen für weitere Forschung.
2. Grundlagen
Prognosemärkte verwandeln Überzeugungen über zukünftige Ereignisse in Preise, die sich als Wahrscheinlichkeiten deuten lassen. Dieser Abschnitt verbindet diesen Mechanismus mit der Kalibrierung von Prognosen und mit dem besonderen Marktdesign von Polymarket.
2.1 Grundlagen von Prognosemärkten
Prognosemärkte sind Handelsplattformen, auf denen Teilnehmende Verträge tauschen, deren Auszahlung vom Ausgang eines zukünftigen Ereignisses abhängt (Arrow et al., 2008). In der verbreitetsten Form, dem „Winner-take-all“-Vertrag, zahlt ein Vertrag eine Einheit der Abrechnungswährung aus, wenn ein bestimmtes Ereignis eintritt, und sonst nichts. Sein Transaktionspreis lässt sich deshalb direkt als kollektive Einschätzung des Marktes zur Wahrscheinlichkeit des Ereignisses lesen (Wolfers & Zitzewitz, 2004).
Theoretisch bündeln Prognosemärkte Informationen, weil ein Vertrag falsch bepreist ist, sobald die Marktwahrscheinlichkeit von der privaten Schätzung eines Traders abweicht. Die entstehende Gewinnchance setzt Anreize für informierten Handel und treibt die Preise zu ihrem wahren Wert (Hanson, 2006). Wolfers und Zitzewitz (2004) schreiben Prognosemärkten drei ökonomische Funktionen zu: Sie setzen Anreize, Informationen zu beschaffen, bringen private Überzeugungen wahrheitsgemäß zum Vorschein und bündeln verstreute Informationen in einem einzigen effizienten Preis. Nach der Effizienzmarkthypothese spiegeln Preise unter geeigneten Bedingungen alle verfügbaren Informationen vollständig wider (Fama, 1970). Dafür muss nicht jede teilnehmende Person rational oder vollständig informiert sein; die Prognosegüte des Preises hängt nur davon ab, dass der marginale Trade von einem informierten und rationalen Trader ausgeführt wird (Wolfers & Zitzewitz, 2004). Der Markt gewichtet Meinungen nach der Überzeugung und dem Kapital, das die Trader einsetzen (Berg et al., 2008). Surowiecki (2004) beschreibt diesen Bündelungsmechanismus als Weisheit der Vielen. Bilden Teilnehmende ihre Urteile unabhängig und fasst der Markt sie zusammen, können sich einzelne Fehler gegenseitig aufheben. Die Gesamtschätzung kann dann genauer sein als viele Einzelschätzungen. Die Weisheit der Vielen betrifft die Güte dieser Gesamtschätzung; sie bedeutet nicht, dass jede teilnehmende Person treffsicher prognostiziert oder profitabel handelt.
Rothschild und Sethi (2015) lesen den beobachteten Handel auf Prognosemärkten als Zusammenspiel von Teilnehmenden mit heterogenen Vorannahmen und argumentieren, dass systematische Verzerrungen dieser Annahmen erkennbare Spuren in den Marktpreisen hinterlassen können. Berg et al. (2008) zeigen, dass Preise politischer Prognosemärkte Wahlergebnisse häufig genauer vorhersagen als bekannte umfragebasierte Vergleichswerte, vor allem bei längeren Prognosehorizonten.
2.2 Kalibrierung von Prognosen
Kalibrierung misst die Güte von Wahrscheinlichkeitsprognosen, indem sie vom Markt abgeleitete Wahrscheinlichkeiten mit später beobachteten Ereignishäufigkeiten vergleicht. Prognosen gelten als gut kalibriert, wenn Ereignisse, denen eine Wahrscheinlichkeit zugeschrieben wird, auf lange Sicht mit der Häufigkeit eintreten (Dawid, 1982).
Kalibrierungsdiagramme stellen diesen Zusammenhang grafisch dar, indem sie die beobachteten Preise in Wahrscheinlichkeits- oder Preisintervalle gruppieren. Formal lässt sich für ein Intervall die mittlere Marktprognose schreiben als
und die beobachtete Ereignisrate als
Dabei bezeichnet die vom Markt implizierte Wahrscheinlichkeit und das später eingetretene Ergebnis. Bei perfekter Kalibrierung gilt für jedes Intervall (Murphy & Winkler, 1987; Reichenbach & Walther, 2025).
Ein zusammenfassendes Maß der Kalibrierung ist der Expected Calibration Error (ECE), der die absolute Abweichung zwischen mittlerer Prognosewahrscheinlichkeit und beobachteter Häufigkeit über die Wahrscheinlichkeitsintervalle aggregiert (Pakdaman Naeini et al., 2015). Niedrigere Werte bedeuten, dass die gruppierten Prognosen besser zu den beobachteten Ergebnissen passen.
Arrow et al. (2008) fassen die Ergebnisse der IEM in einer Kurve der Informationsenthüllung zusammen. Am Vorabend von vier US-Präsidentschaftswahlen lag der mittlere absolute Fehler der Marktprognosen bei etwa 1,5 %, der der letzten Umfrage bei 2,1 %. Selbst 150 Tage vor der Wahl betrug der mittlere Fehler der IEM nur etwa 5 % (Arrow et al., 2008). Das ist gerade bei langen Prognosehorizonten bemerkenswert, weil Umfragen in solchen Phasen eher die aktuelle Stimmung als eine echte Wahlprognose abbilden (Berg et al., 2008).
Kalibrierung ist auch vor der Auflösung eines Marktes relevant, weil der Preisverlauf über die gesamte Lebenszeit eines Marktes zeigen kann, ob systematische Verzerrungen auftreten. Eine solche Verzerrung ist der Favourite-Longshot-Bias: Sehr unwahrscheinliche Ereignisse werden zu hoch bepreist, weil ihre große mögliche Auszahlung attraktiver wirkt, als ihre tatsächliche Eintrittschance rechtfertigt, während wahrscheinlichere Ereignisse gemessen an ihrer realen Eintrittswahrscheinlichkeit eher unterbewertet bleiben (Griffith, 1949; Ottaviani & Sørensen, 2008). Für Polymarket berichten Reichenbach und Walther (2025) Preise, die im Mittel gut kalibriert sind, zu Beginn der Marktlebenszeit aber einen Default-Bias zeigen: Niedrige Wahrscheinlichkeiten werden gegenüber den später eingetretenen Ergebnissen überbewertet, hohe unterbewertet. Einen marktweiten Favourite-Longshot-Bias, wie ihn die Literatur kennt, finden sie für Polymarket jedoch nicht.
Ein Vergleich mit dem Wettbewerber Kalshi, für den Becker (2026) einen Favourite-Longshot-Bias dokumentiert, zeigt, dass solche Muster vom Marktumfeld abhängen. Prognosemärkte können also präzise und gut kalibrierte Prognosen liefern und haben in mehreren empirischen Situationen klassische Meinungsumfragen übertroffen (Arrow et al., 2008; Berg et al., 2008; Wolfers & Zitzewitz, 2004).
2.3 Polymarket im Überblick
Polymarket startete 2020 und betreibt ein hybrid-dezentrales Handelssystem auf der Polygon-Blockchain (Rahman et al., 2026; Tsang & Yang, 2026). Obwohl die Plattform seit 2020 aktiv ist, erhielt sie erst mit der US-Präsidentschaftswahl 2024 größere Aufmerksamkeit und ist heute der größte Prognosemarkt der Welt (Tsang & Yang, 2026). Der Markt zur Präsidentschaftswahl erreichte ein Volumen von 3,7 Milliarden US-Dollar und sagte das Ergebnis genauer voraus als klassische Umfragen (Cutting et al., 2025).
Auf Polymarket können sich Nutzende ohne Know-Your-Customer-Verfahren (KYC) registrieren (Swift, o. J.) und Stablecoins in ihre Krypto-Wallet einzahlen (Sirolly et al., 2026). Bei KYC muss eine Plattform normalerweise die reale Identität einer Person prüfen, bevor sie handeln darf. Ein Stablecoin ist technisch an eine Fiat-Währung gekoppelt und nicht den starken Schwankungen anderer Kryptowährungen wie Bitcoin ausgesetzt; eine Einheit entspricht stets 1 US-Dollar (Lyons & Viswanath-Natraj, 2019). Im Zeitraum der Daten war dieser Stablecoin USD Coin (USDC). Polymarket ersetzte ihn im April 2026 im Verhältnis 1:1 durch den eigenen Stablecoin Polymarket USD (pUSD). Da der Datensatz bis zum 17. Januar 2026 reicht, verwendet diese Studie durchgehend USDC. Mit diesem Guthaben geben Nutzende Prognosen ab, indem sie binäre Verträge kaufen, meist als YES und NO bezeichnet.
Polymarket bietet Märkte zu sehr unterschiedlichen Fragen an, etwa zum Erscheinungstermin eines neuen KI-Modells, zum Sieger der schwedischen Parlamentswahl oder zum Weltmeister 2026. Nur Polymarket selbst kann Prognosemärkte zu bestimmten Themen anlegen; die Öffentlichkeit kann Vorschläge lediglich über das soziale Netzwerk X oder den unternehmenseigenen Discord-Server einreichen (Polymarket, 2026a).
Diese Märkte werden in der Regel von Hand angelegt, manche jedoch automatisch und in Serie für wiederkehrende Ereignisse erzeugt; sie heißen hier Serienmärkte. Die entstehende Marktstruktur lässt sich in drei Ebenen beschreiben:
- eine Serie wiederholt sich in regelmäßigen Abständen und bildet den übergeordneten Rahmen, z. B. „Fed-Entscheidung im …?“,
- ein Event kann, muss aber nicht zu einer Serie gehören und formuliert die konkrete Frage für einen Termin, z. B. „Fed-Entscheidung im April“,
- ein Markt kann, muss aber nicht zu einem Event gehören und bietet schließlich die Option, auf die Nutzende binäre Verträge kaufen können, z. B. „Senkt die Fed die Zinsen nach der Sitzung im April 2026 um 25 Basispunkte?“.
Über einzelne binäre Verträge hinaus fasst Polymarket Märkte mit gemeinsamer Frage zu kategorialen Märkten zusammen. Jede Option bleibt technisch ein eigenständiger YES/NO-Markt, die Menge der Optionen ist aber so angelegt, dass sie sich gegenseitig ausschließt und alle Möglichkeiten abdeckt (mutually exclusive and collectively exhaustive, MECE), sodass genau ein Markt der Gruppe mit YES auflöst. Statt einer einzelnen Schwellenfrage würde ein kategorialer Markt die möglichen Zinsentscheidungen (z. B. „Senkung um 25 Basispunkte“, „keine Änderung“, „Erhöhung um 25 Basispunkte“) als parallele binäre Märkte desselben Events aufzählen. Bei kategorialen Märkten verknüpft Polymarket die sich ausschließenden Ergebnisverträge derselben Frage so, dass sich ihre YES-Preise bis auf Marktfriktionen zu eins summieren und als Wahrscheinlichkeitsverteilung über alle möglichen Ergebnisse gelesen werden können (Rahman et al., 2026).
Events können auch thematisch verwandte, aber logisch unabhängige Märkte bündeln; dann können mehrere der enthaltenen Märkte zugleich mit YES auflösen. Nur kategoriale MECE-Märkte erlauben die Deutung als Wahrscheinlichkeitsverteilung; nicht ausschließende Event-Gruppen sind eher als kuratierte Liste binärer Verträge zu einem gemeinsamen Thema zu lesen, z. B. „Was sagt Trump im Februar?“. Polymarket versieht Märkte außerdem mit Themenkategorien wie Politik, Krypto und Sport. Diese Kategorien dienen später dazu zu beschreiben, wo Trader-Gruppen aktiv sind.
Polymarket folgt einem hybrid-dezentralen Design: Aufträge werden außerhalb der Blockchain über ein zentrales Limit-Orderbuch (Central Limit Order Book, CLOB) zusammengeführt, die Abwicklung läuft auf Polygon über Smart Contracts, die die in Abschnitt 2.1 beschriebene Marktstruktur umsetzen (Rahman et al., 2026). Ergebnisanteile werden als bedingte ERC-1155-Token ausgegeben (Ethereum.org, 2026) und eins zu eins mit USDC besichert, sodass jedes ausstehende YES/NO-Paar einer gehaltenen Einheit Stablecoin entspricht (Rahman et al., 2026; Tsang & Yang, 2026). Komplementäre Anteilspaare lassen sich jederzeit aus einem USDC erzeugen oder gegen einen USDC einlösen. Arbitrage sorgt dafür, dass sich ein YES/NO-Preispaar zu eins summiert (Saguillo et al., 2025). Anders als Aktienmärkte sind Prognosemärkte Nullsummenspiele, weil jedem USDC Gewinn ein USDC Verlust gegenübersteht. Für eine einzelne Wallet ist der realisierte Gewinn und Verlust (Profit and Loss, PnL) der Nettobetrag, der bleibt, wenn Verkaufserlöse und Auszahlungen bei Auflösung mit den Kaufkosten der aufgelösten Positionen verrechnet werden.
3. Forschungsstand
Auch ohne direkte demografische Daten zu Polymarket lässt sich die mögliche Nutzergruppe über bestehende sozioökonomische Forschung eingrenzen. Wer auf Polymarket handelt, braucht Kenntnis von und Zugang zu Kryptowährungen und bewegt sich damit in einer Nische (Auer & Tercero-Lucas, 2022). Steinmetz et al. (2021) zeigen anhand einer repräsentativen Befragung in Deutschland, dass Nutzende von Kryptowährungen eher junge Männer mit guter Bildung und stabilen finanziellen Verhältnissen sind. Sie nennen zudem das Wissen über Kryptowährungen und Blockchain als wichtigen Faktor für Besitz der Technologie und Vertrauen in sie. Auer und Tercero-Lucas (2022) kommen in einer Studie für die USA zu ähnlichen Ergebnissen und weisen auf eine wachsende Geschlechterlücke beim Besitz von Kryptowährungen hin.
Reichenbach und Walther (2025) untersuchen Polymarket hinsichtlich Treffsicherheit, Verzerrungen und individuellem Können auf Basis eines eigenen Datensatzes von November 2022 bis September 2025. Sie zeigen, dass Polymarket-Preise überwiegend gut kalibriert sind, vor allem früh in der Marktlebenszeit aber zur Standardoption YES neigen. Nur etwa 28,08 % der Polymarket-Nutzenden haben zum Zeitpunkt der Studie einen positiven PnL. Dennoch finden die Autoren Hinweise auf beständige Profitabilität einzelner Wallets. Als mögliche Erklärung nennen sie Können, etwa Informationsvorsprünge oder eine diszipliniertere Auswahl der Märkte. Erfolgreiche Trader handeln tendenziell früher, verlassen sich weniger auf die Standardoption YES und unterscheiden sich damit systematisch von Retail-Tradern. Reichenbach und Walther vergleichen vor allem Gewinner und Verlierer, entwickeln aber keine breite heuristische Klassifikation von Trader-Typen; ihr Datensatz wurde nicht veröffentlicht. Diese Studie nutzt stattdessen den öffentlichen Datensatz von Wang et al. für den Zeitraum vom 2. Oktober 2020 bis zum 17. Januar 2026 (Abschnitt 4.1).
Eine frühe verhaltensbasierte Klassifikation auf einem Prognosemarkt stammt von Rothschild und Sethi (2015). Sie analysieren den Intrade-Markt zur US-Präsidentschaftswahl 2012 und leiten Trader-Typen aus beobachtbaren Transaktionsmerkmalen ab, darunter Handelsvolumen, das einseitige Halten von Verträgen auf Republikaner oder Demokraten („Bias“) und Haltedauer. Sie unterscheiden Arbitrage, unidirektionale Trader und voreingenommene Trader. Ein zentrales Ergebnis: Ein großer Teil der Teilnehmenden handelt dauerhaft nur in eine Richtung („Bias“), statt flexibel zwischen Obama- und Romney-Positionen zu wechseln. Rothschild und Sethi betrachten nur einen einzigen Markt. Ihre Kennzahl lässt sich nicht auf eine plattformweite Analyse über viele Märkte und Kategorien übertragen, weil eine Wallet in mehreren inhaltlich unabhängigen Märkten aktiv sein kann und sich so kein marktübergreifender Bias im Sinne der ursprünglichen Kennzahl berechnen lässt.
Becker (2026) untersucht Marktrollen auf Kalshi, einem regulierten US-Wettbewerber von Polymarket, und analysiert rund 72,1 Millionen Trades mit 18,26 Milliarden US-Dollar Volumen bis zum 25. November 2025. Er unterscheidet Trader als Preissetzer (Maker) und Preisnehmer (Taker) und zeigt einen systematischen Vermögenstransfer von Takern zu Makern. Taker erzielen im Mittel −1,12 % Rendite je Trade, Maker entsprechend etwa 1,12 %. Becker deutet diesen Unterschied nicht in erster Linie als bessere Prognosefähigkeit der Maker, sondern als Ertrag aus der Bereitstellung von Liquidität gegen systematisch optimistische Taker-Aufträge, den er „Optimismussteuer“ nennt. Diese Lücke schwankt stark nach Kategorie. Becker stellt außerdem fest, dass niedrig bepreiste Verträge seltener mit YES auflösen, als ihre Preise nahelegen; die komplementären Verträge mit hoher Wahrscheinlichkeit wirken dadurch unterbewertet, die mit niedriger Wahrscheinlichkeit überbewertet. Er führt das auf den in Abschnitt 2.2 eingeführten Favourite-Longshot-Bias zurück, der schon in frühen Studien zu Pferdewetten beschrieben wurde (Griffith, 1949).
Akey et al. (2026) untersuchen die Wallets von Gewinnern und Verlierern auf Polymarket, mit besonderem Blick auf die Verteilung von Gewinnen und Verlusten. Sie zeigen, dass sich die Handelsaktivität stark auf wenige große Konten konzentriert und gut kalibrierte Gesamtpreise neben Verlusten der Mehrheit der einzelnen Teilnehmenden bestehen.
Keine dieser Studien untersucht, welche Trader-Gruppen auf Polymarket insgesamt aktiv sind und wie sie sich unterscheiden. Cutting et al. (2025) weisen darauf hin, dass die demografischen Merkmale der Polymarket-Nutzenden weitgehend unbekannt sind. Die kryptobasierte Infrastruktur der Plattform macht diese Lücke strukturell: Wallet-Aktivitäten sind auf der Blockchain öffentlich nachvollziehbar, Angaben zu den Personen hinter den Konten werden aber nicht erfasst.
4. Methode
Weil Polymarket-Wallets pseudonym sind, kann die Analyse Konten nicht mit den Personen dahinter verknüpfen. Sie nutzt deshalb beobachtbare Handelsspuren, um eine bereinigte Stichprobe zu bilden, Wallets heuristischen Trader-Gruppen zuzuordnen und diese Gruppen nach Teilnahme, Marktgewicht, Profitabilität und Prognosequalität zu vergleichen.
Die Methode hat vier Schritte. Abschnitt 4.1 legt die Trade- und Wallet-Stichprobe fest. Abschnitt 4.2 ergänzt die Themenkategorien der Plattform, die der öffentliche Datensatz nicht enthält. Abschnitte 4.3 bis 4.5 definieren die Verhaltensheuristik, die Wallet-Merkmale in Trader-Typen übersetzt. Abschnitt 4.6 legt schließlich die Kennzahlen fest, mit denen RQ1 und RQ2 beantwortet werden.
4.1 Datensatz und Auswahlkriterien
Bevor sich Trader-Gruppen vergleichen lassen, müssen die Polymarket-Rohdaten auf Märkte und Wallets beschränkt werden, die eine einheitliche Messung erlauben. Die Studie verwendet den Datensatz von Wang et al. (2026) mit Markt-, Transaktions- und Nutzerdaten vom 2. Oktober 2020 bis zum 17. Januar 2026; er umfasst 293.333.497 Trades und 1.767.516 Wallets. Auf Trade-Ebene verknüpft ein typischer Datensatz eine Wallet-Adresse mit einer Markt-ID, einem Zeitstempel, dem gehandelten Ergebnis-Token, dem Ausführungspreis, der gehandelten Menge, dem Wert in US-Dollar und der Maker- oder Taker-Rolle der Wallet.
Abbildung 1 zeigt, wie Trades und Wallets durch die Datenauswahl in die Analyse gelangen. Der obere Pfad bereinigt die Trades durch Grundbereinigung und den Filter auf aufgelöste Märkte, der untere schränkt die Wallets durch den Mindestaktivitätsfilter und die Erkennung von Wash Trading ein (Schritte 1–2). Beide Pfade laufen in der heuristischen Klassifikation zusammen (Schritt 3), die jede verbleibende Wallet einer Trader-Gruppe zuordnet. Die so gebildeten Gruppen gehen dann in die Analysen zu RQ1 (Schritt 4a) und RQ2 (Schritt 4b) ein.
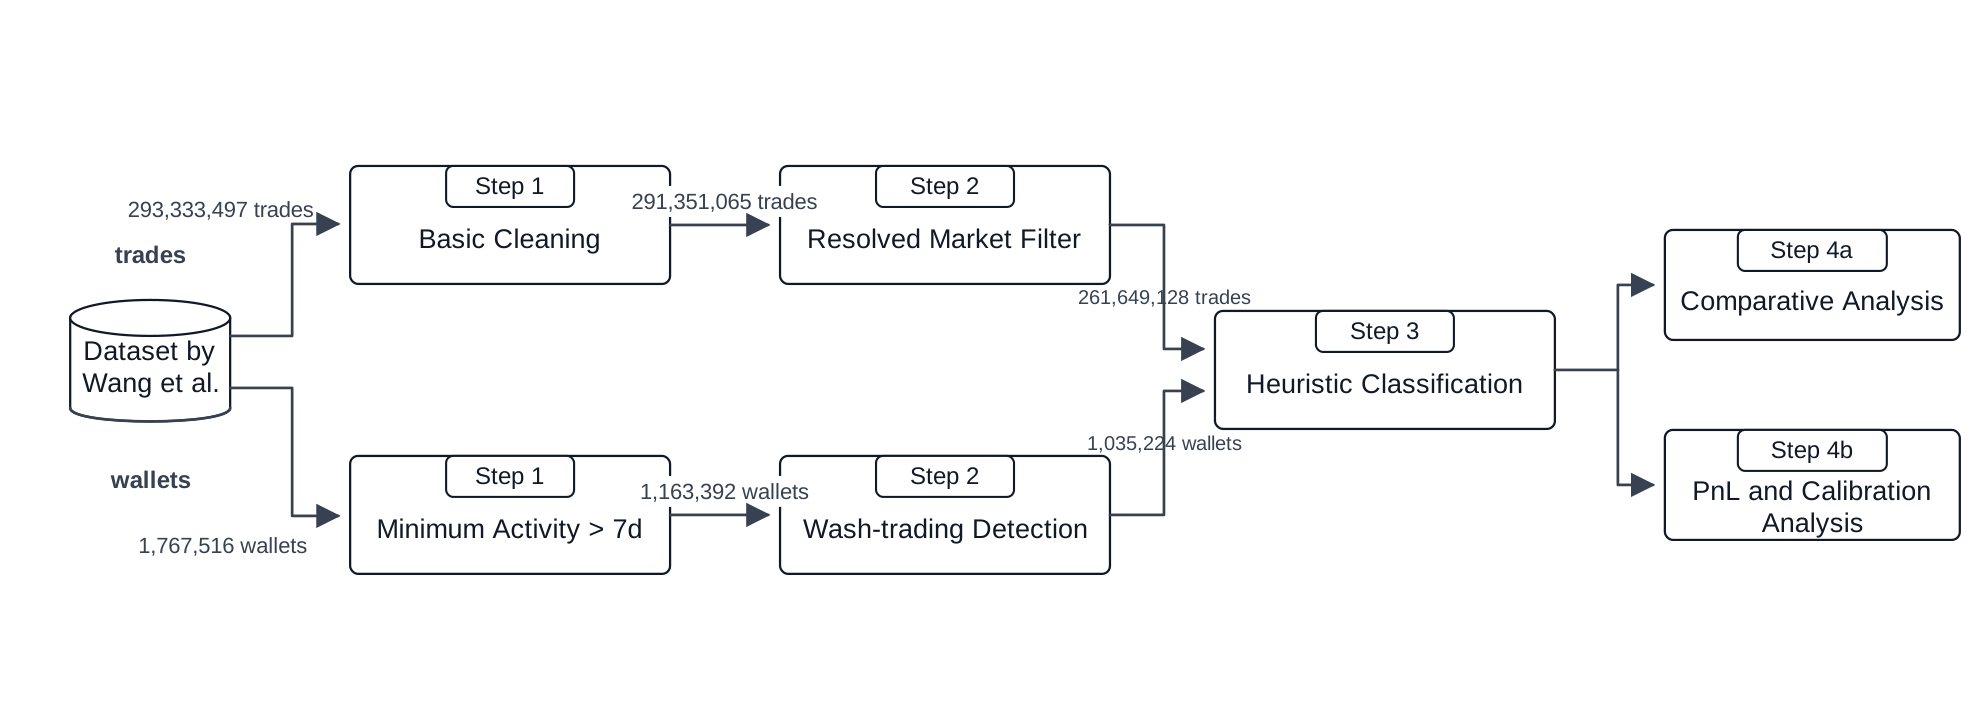
Der Trade-Pfad entfernt zuerst fehlerhafte Datensätze, die sich keinem gültigen Trade zuordnen lassen. Erhalten bleiben nur Trades mit gültigem Preis , vorhandener Vertragsseite und positivem Transaktionswert. Fehlerhafte Datensätze würden sowohl die Zahl der Trades als auch das beobachtete Volumen aufblähen, ohne echte Marktaktivität abzubilden. Nach dieser Bereinigung bleiben 291.351.065 der ursprünglich 293.333.497 Trades.
Der zweite Filter beschränkt die Stichprobe auf aufgelöste binäre Märkte, weil sich die historische Treffsicherheit von Polymarket nur mit bekanntem Ergebnis bewerten lässt. Jeder binäre Markt hat die komplementären Ergebnis-Token YES und NO. Bei Auflösung wird das gewinnende Token mit 1 US-Dollar eingelöst, das verlierende wird wertlos. Nach dieser Einschränkung bleiben 238.848 aufgelöste binäre Märkte. Zusammengeführt mit den bereinigten Trades ergibt sich der finale Analysedatensatz mit 261.649.128 Trades und einem Gesamtvolumen von 26,86 Milliarden US-Dollar.
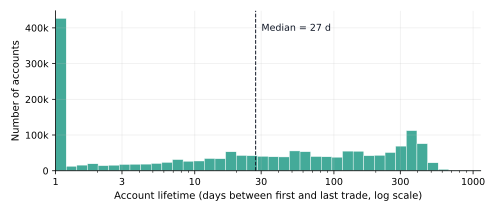
Der Wallet-Pfad beginnt mit dem Mindestaktivitätsfilter, der Wallets entfernt, deren Handelszeitraum kürzer als sieben Tage ist. Die Verteilung der Kontolaufzeiten ist stark zu kurzlebigen Wallets hin verschoben (Abbildung A1); diese erzeugen Rauschen und zeigen selten ein stabiles Verhaltensmuster, das die Heuristik einordnen könnte. Der Filter schließt 604.124 Wallets aus, es bleiben 1.163.392.
Der zweite Wallet-Schritt, die Erkennung von Wash Trading, markiert und entfernt Wallets, die Wash Trading betreiben. Gemeint sind abgesprochene oder sich selbst ausgleichende Trades, die Aktivität vortäuschen, ohne das wirtschaftliche Risiko tatsächlich zu verändern, und so Zahl der Trades und Volumen künstlich erhöhen (Sirolly et al., 2026). Die Studie übernimmt die Wash-Trader-Klassifikation von Sirolly et al., die Abschnitt 4.4 näher beschreibt. Sie markiert 128.168 Wallets; 1.035.224 Wallets bleiben als Stichprobe für die Hauptergebnisse.
4.2 Anreicherung um Kategorien über die Gamma-API
Der Datensatz von Wang et al. enthält keine von der Plattform vergebenen Marktkategorien; diese Themen wurden deshalb gesondert ergänzt. Zusätzliche Marktinformationen wurden über die Gamma-API von Polymarket abgerufen. Diese Themendaten beschreiben die Zusammensetzung der Stichprobe und erlauben, die Aktivität der in Abschnitt 4.4 definierten Trader-Gruppen über Kategorien hinweg zu vergleichen. Märkte werden anhand der Kategoriefelder der Gamma-API in Politics, Crypto, Sports, Entertainment, Finance, Esports und World Events gruppiert. Märkte ohne eindeutige Zuordnung fallen unter Other.
Tabelle 1 zeigt, wie sich die aufgelösten binären Märkte der Stichprobe auf diese Kategorien verteilen. Sie enthält die Märkte, die sich nach dem Ausschluss der als Wash Trading markierten Wallets der Zusammensetzung der Trader-Gruppen zuordnen lassen. Die Volumenspalte beruht auf dem bereinigten Trade-Volumen und nicht auf Maker- und Taker-Positionsseiten; sie ist damit direkt mit dem oben genannten Gesamtvolumen vergleichbar. Crypto und Sports enthalten die meisten Märkte, Politics den größten Anteil am Volumen. Die Zahl der Märkte spiegelt die automatische, serielle Markterzeugung aus Abschnitt 2.3: Sportmärkte lassen sich aus Spielplänen verschiedener Sportarten erzeugen, und wiederkehrende Krypto-Serienmärkte wie „BTC Up or Down 5-Min“ können ohne von Hand formulierte Frage eröffnet werden. Der Volumenanteil von Politics passt zur öffentlichen Bedeutung politischer Ergebnisse; allein der Markt zur US-Präsidentschaftswahl 2024 erreichte 3,7 Milliarden US-Dollar Handelsvolumen (Abschnitt 2.3). Die übrigen Kategorien spielen bei Angebot und Volumen eine kleinere Rolle.
| Kategorie | Märkte | Märkte (%) | Volumen (Mrd. USD) | Volumen (%) |
|---|---|---|---|---|
| Crypto | 76.073 | 37,41 | 5,12 | 19,06 |
| Sports | 60.819 | 29,91 | 7,58 | 28,22 |
| Politics | 13.100 | 6,44 | 7,96 | 29,62 |
| Esports | 7.060 | 3,47 | 0,56 | 2,09 |
| Entertainment | 5.231 | 2,57 | 0,78 | 2,91 |
| World Events | 11.998 | 5,90 | 1,35 | 5,02 |
| Finance | 6.276 | 3,09 | 1,44 | 5,37 |
| Other | 22.805 | 11,21 | 2,07 | 7,71 |
| Gesamt | 203.362 | 100,00 | 26,86 | 100,00 |
4.3 Merkmale aus den Transaktionsdaten
Weil Trader auf Polymarket ohne Identitätsprüfung (KYC) und ohne demografische Angaben handeln, kann die Analyse keine Personen direkt einordnen. Sie ordnet Wallets stattdessen mit einem transparenten Satz deterministischer Regeln anhand ihres beobachtbaren Verhaltens Trader-Gruppen zu. Die Klassifikation erfolgt für jede Wallet einzeln auf Basis der Transaktionsdaten, also der ausgeführten Trades aus Abschnitt 4.1. Für jede Wallet berechnet die Analyse folgende Merkmale:
- Kontolaufzeit, gemessen als Zeit zwischen erstem und letztem Trade,
- Zahl der Trades und Zahl der gehandelten Märkte,
- gesamtes Handelsvolumen in USDC,
- Maker-Anteil, gemessen als Anteil des Volumens, der als Maker ausgeführt wurde,
- mediane Haltedauer,
- Gewinnquote auf Basis realisierter Positionen,
- realisierter PnL in USDC.
Die Kontolaufzeit bestimmt den Mindestaktivitätsfilter aus Abschnitt 4.1; mit ihr werden vor der Gruppenzuordnung Wallets ausgeschlossen, bei denen zwischen erstem und letztem beobachteten Trade weniger als sieben Tage liegen.
Handelsvolumen und Zahl der Märkte erfassen die Größenunterschiede, die Rothschild und Sethi (2015), Kirilenko et al. (2017) und Akey et al. (2026) hervorheben.
Der Maker-Anteil erfasst die Bereitstellung von Liquidität. Nach Rothschild und Sethi (2015) und Kirilenko et al. (2017) erfassen mediane Haltedauer und Zahl der Trades kurzfristiges und hochfrequentes Handelsverhalten. Der Median statt des Mittelwerts begrenzt den Einfluss ungewöhnlich langer Einzelpositionen; die Folgen dieser Wahl behandelt Abschnitt 6.4.
Gewinnquote und realisierter PnL verbinden die Klassifikation mit den Unterschieden in der Profitabilität, die Reichenbach und Walther (2025), Becker (2026) und Akey et al. (2026) dokumentieren.
Weitere mögliche Signale wie Auftragsstornierungen oder Verbindungen zu Finanzierungs-Wallets werden nicht verwendet, weil sich die Klassifikation auf die Markt-, Transaktions- und Wallet-Felder beschränkt, die der öffentliche Datensatz enthält. Da Polymarket ein Nullsummenmarkt ohne Transaktionsgebühren ist (Abschnitt 2.3), misst der realisierte PnL Umverteilung zwischen Teilnehmenden und keine Wertschöpfung.
4.4 Klassifikation nach beobachtbarem Verhalten
Jede Wallet erhält genau einen Trader-Typ. Die Bezeichnungen sind Verhaltensnäherungen für nicht beobachtete Rollen und werden aus beobachtbaren Kennzahlen vergeben. Die Gruppen sind Wash Trader, Market Maker, Algorithmic Traders, Whales, informierte Trader und Retail-Trader. Wallets mit überwiegend als Wash Trading markierten Trades werden aus der vergleichenden Analyse ausgeschlossen. Das folgt Sirolly et al. (2026), die Wash Trading als künstliche Marktaktivität behandeln, die vor der Deutung gewöhnlicher Teilnahme abzutrennen ist. Da jede Wallet nur eine Bezeichnung erhält, gehen strukturelle Rollen, vor allem die Bereitstellung von Liquidität, erfolgsbasierten Bezeichnungen vor. Die Regeln folgen deshalb dieser festen Reihenfolge:
Die Klassifikation ist deterministisch und folgt früheren empirischen Studien zur Markt-Mikrostruktur, die Trader nach beobachtbarem Handelsverhalten einordnen (Rothschild & Sethi, 2015; Kirilenko et al., 2017).
Die Gruppe der Wash Trader wird zuerst angewendet, weil Wash Trading die Zahl der Transaktionen und das Handelsvolumen mechanisch aufblähen und damit alle folgenden volumen- und aktivitätsbasierten Kennzahlen verzerren kann (Sirolly et al., 2026). Nach Sirolly et al. erhält jede Wallet zunächst einen Wert auf Basis wiederholten Schließens von Positionen, der dann über das Handelsnetz aus Wallets und Gegenparteien aktualisiert wird. Der Ansatz braucht keine realen Identitäten und geht davon aus, dass Wash Trader Positionen wiederholt vor allem gegen andere Wallets desselben verdächtigen Handelsclusters eröffnen und schließen. Für jede Wallet berechnet die Analyse den Anteil des Volumens aus als Wash Trading markierten Trades als . Eine Wallet gilt als Wash Trader, wenn
Die Schwelle verlangt, dass als Wash Trading markierte Trades mindestens die Hälfte des beobachteten Volumens der Wallet ausmachen. Verdächtige Aktivität gilt damit nur dann als bestimmend, wenn sie die Mehrheit dieses Volumens bildet.
Danach folgt die Regel für Market Maker. Market Maker stellen Liquidität bereit, indem sie Limit-Aufträge ins Orderbuch stellen, die andere Teilnehmende ausführen können. Erkannt werden sie am Maker-Anteil
Eine Wallet gilt als Market Maker, wenn
Die Aktivitätsschwelle nutzt das 97. Perzentil der Verteilung der Trade-Zahl, weil Market Maker im außergewöhnlichen oberen Rand der Handelshäufigkeit liegen sollten und nicht bloß über der durchschnittlichen Wallet. Das 97. Perzentil hält die Regel strenger als eine breite Schwelle am oberen Rand und lässt dennoch genug Wallets für einen Gruppenvergleich. Die Sensitivitätsanalyse bestätigt, dass die Hauptergebnisse stabil bleiben, wenn diese Schwelle variiert wird (Abschnitt 4.5). Kirilenko et al. (2017) liefern das konzeptionelle Vorbild, indem sie Hochfrequenzhändler an außergewöhnlicher Handelsaktivität erkennen; der hier verwendete Zahlenwert ist jedoch an der Verteilung der Polymarket-Wallets ausgerichtet und nicht aus ihrem Terminmarkt übernommen.
Die Gruppe der Algorithmic Traders erfasst Wallets mit automatisierten oder algorithmischen Handelsmustern. Sie sind durch hohe Aktivität, kurze Haltedauer und einen Maker-Anteil unter der Market-Maker-Schwelle bestimmt:
Auch algorithmischer Handel ist, ähnlich wie bei Market Makern, im oberen Rand der Trade-Verteilung zu erwarten. Die Schwelle für die Haltedauer stützt sich auf Rothschild und Sethi (2015), die Arbitrage auf Prognosemärkten an einer medianen Haltedauer von unter zehn Minuten erkennen. Ein Maker-Anteil von höchstens 0,96 trennt diese Trader von Market Makern.
Die Regel für Whales erfasst kapitalintensive Trader, die nicht vorrangig Market Maker sind:
Die Regel wählt die größten Trader nach realisiertem Dollar-Volumen aus. Rothschild und Sethi (2015) zeigen, dass das aktivste eine Prozent der Trader einen überproportionalen Teil der Handelsaktivität auf Intrade erzeugte. Das passt zu Kirilenko et al. (2017), die große Käufer und Verkäufer von kleinen Tradern an ihrem deutlich größeren Handelsvolumen unterscheiden. Die Bedingung für den Maker-Anteil verhindert, dass volumenstarke Market Maker als Whales eingeordnet werden.
Die Regel für informierte Trader erfasst Wallets mit überdurchschnittlichem realisiertem Erfolg und genug Handelsaktivität, damit diese Erfolgsquote aussagekräftig ist:
Die Schwellen setzen voraus, dass informierte Trader überdurchschnittliche Erfolgsquoten erreichen und ausreichend oft handeln (Rothschild & Sethi, 2015; Kirilenko et al., 2017). Die zusätzliche Bedingung am Median der Trade-Zahl senkt das Risiko, eine Wallet wegen weniger glücklicher Trades als informiert einzustufen. Akey et al. (2026) definieren Insiderhandel als Handel „on non-public material information about a resolving event“ und grenzen ihn von informiertem Handel ab, der jeden Trade beschreibt, bei dem eine teilnehmende Person über überlegene Informationen zu einem Ergebnis verfügt, sei es aus einem quantitativen Prognosemodell, aus Fach- oder Ereigniswissen oder aus anderen legitimen Quellen.
Alle übrigen Wallets gelten als Retail-Trader, wenn keine vorherige Regel greift.
4.5 Validierung der Trader-Typen
Die Robustheit der Klassifikation wird mit denselben Kennzahlen geprüft, die die Forschungsfragen beantworten. Dazu gehören vor allem die gruppenspezifischen Anteile an Wallets und Volumen, der Anteil profitabler Wallets, der mittlere PnL und die Kalibrierungskennzahlen aus Abschnitt 4.6.
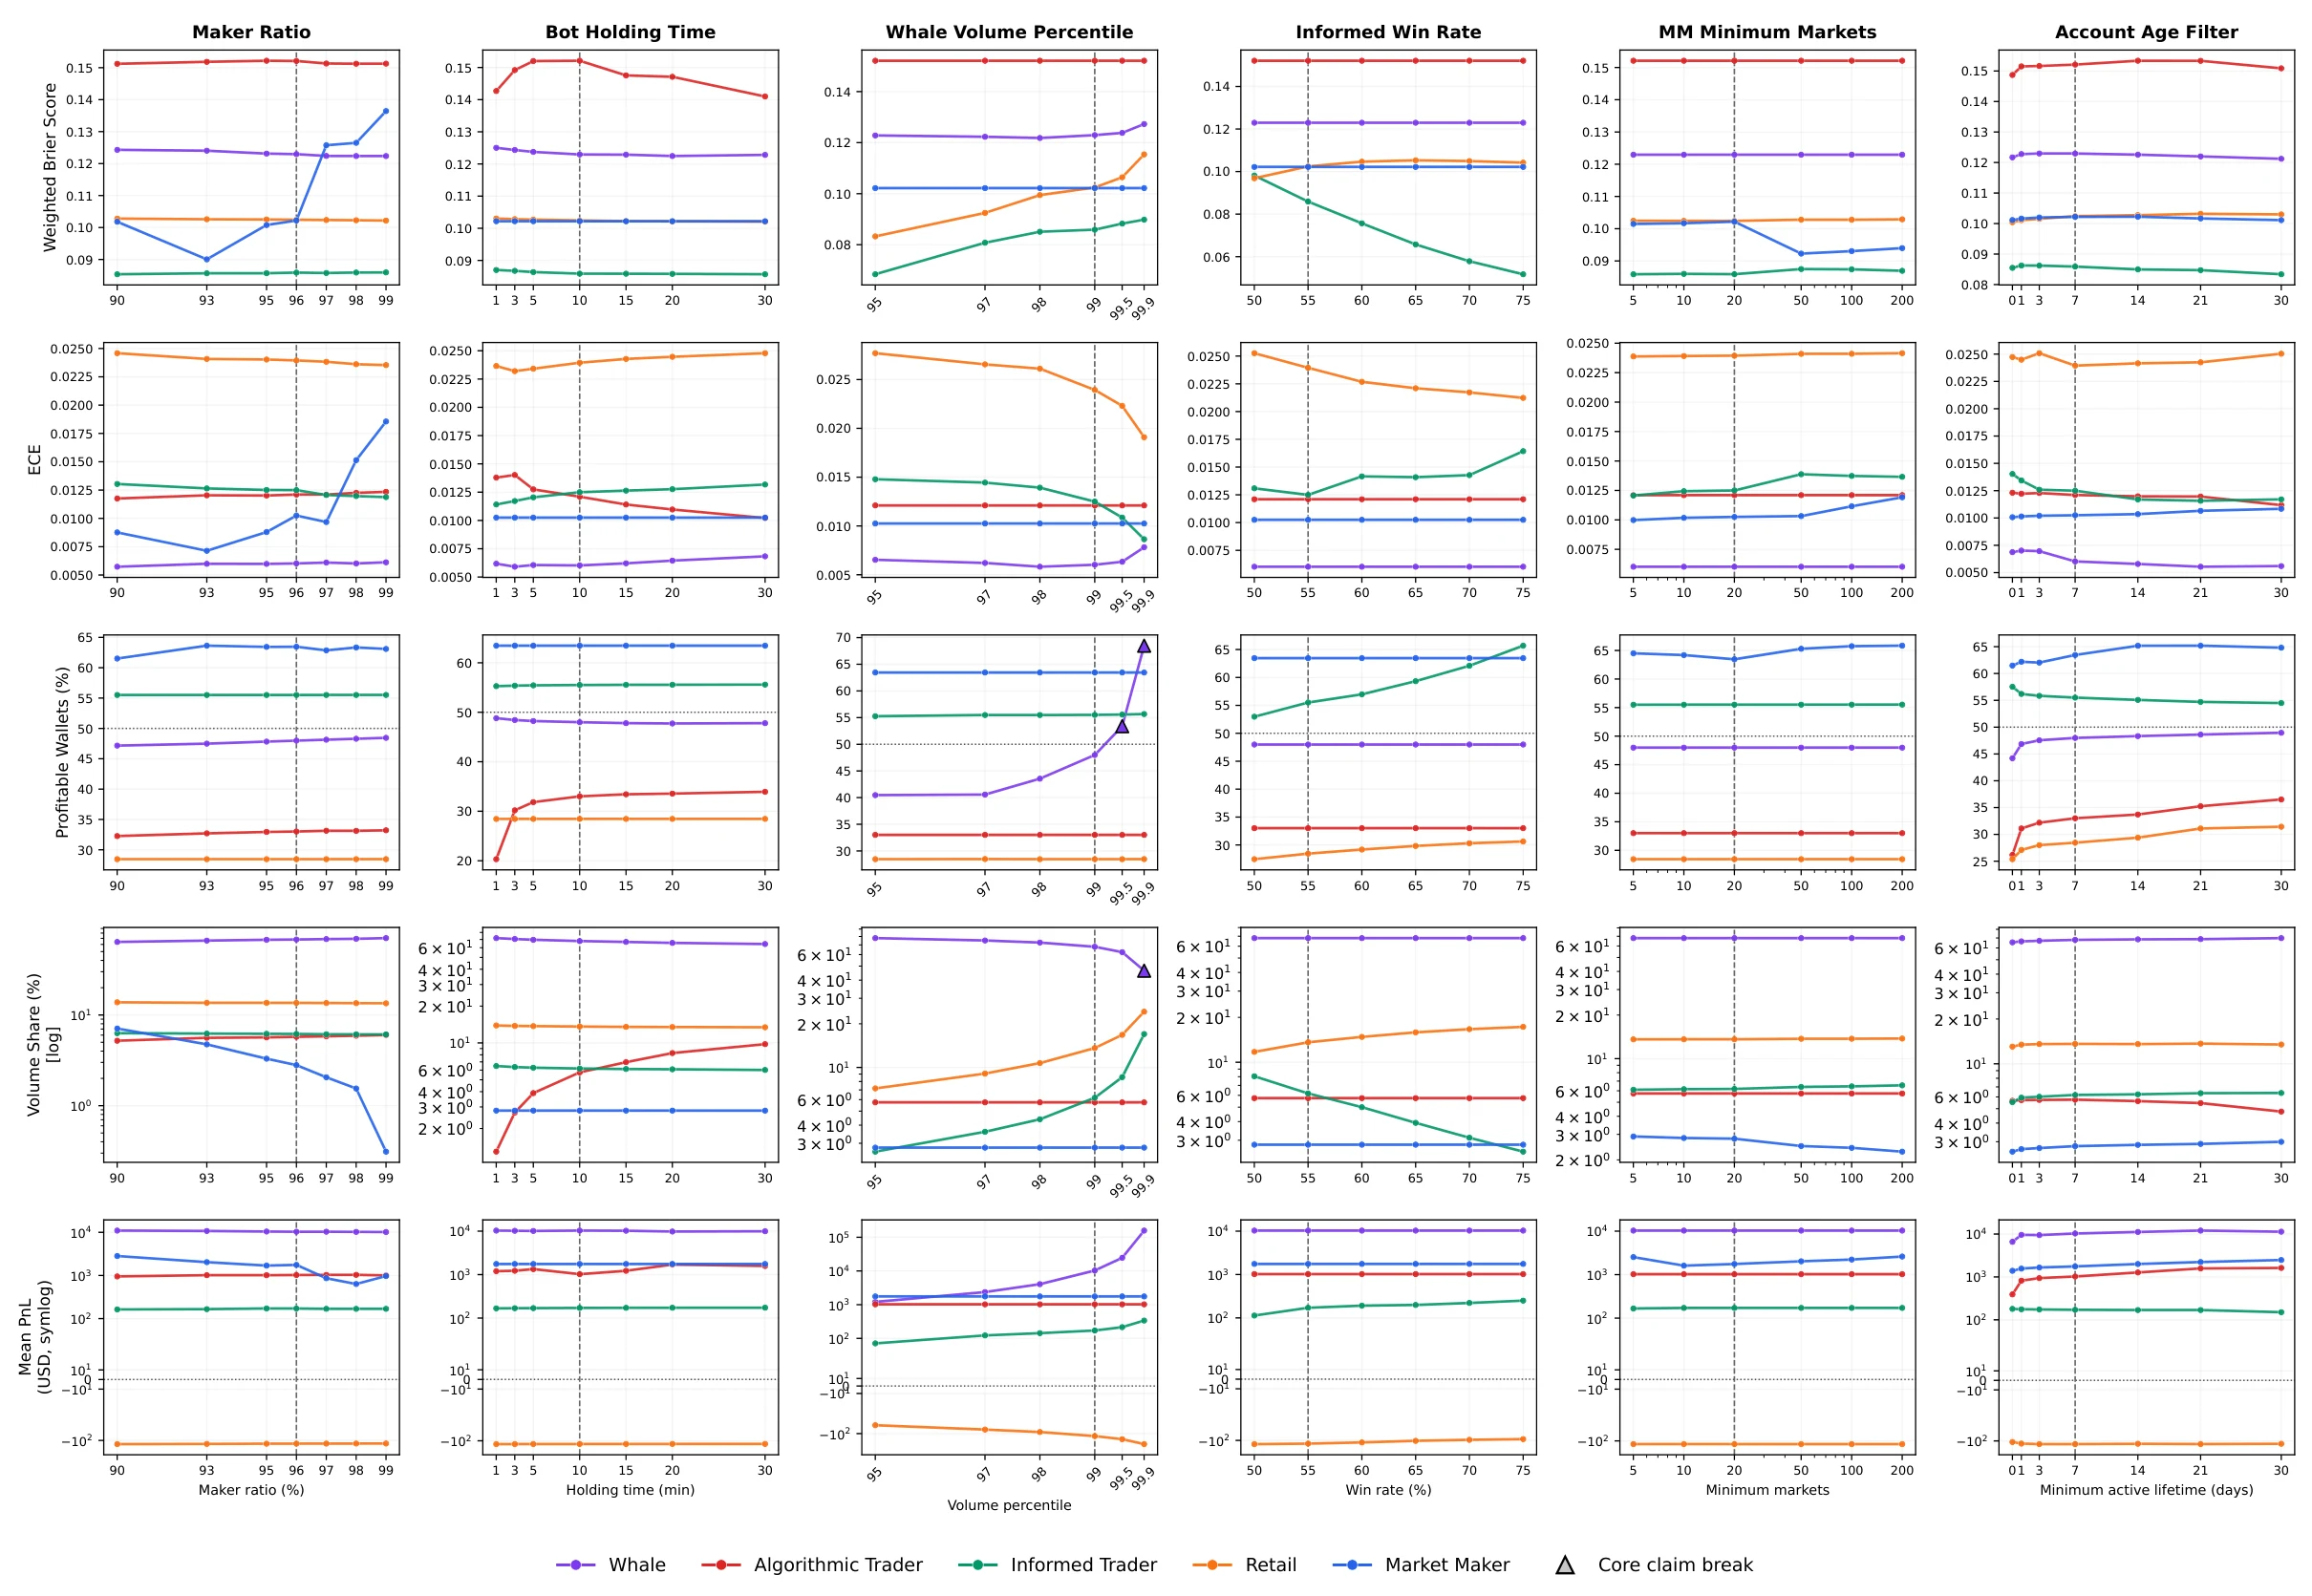
Die Sensitivitätsanalyse variiert jeden Parameter der Heuristik einzeln, sofern er nur einen Trader-Typ abgrenzt. Außerdem variiert sie die Mindestlaufzeit der Konten, um zu prüfen, wie sich diese Bedingung auf Gruppenstruktur und Ergebnisse auswirkt.
Die Robustheitsprüfungen zeigen, dass die zentralen Aussagen über realistische Parameterbereiche stabil bleiben. Eine Ausnahme entsteht nur, wenn das Whale-Perzentil auf 99,5 oder höher gesetzt wird. Weil die Whale-Kategorie konzeptionell „das eine Prozent“ der Wallets auf Polymarket erfassen soll, bleibt das 99. Perzentil die inhaltlich passende Schwelle. Um diese Schwelle herum verändern Variationen der übrigen gruppenspezifischen Parameter weder Richtung noch Deutung der zentralen Ergebnisse. Der Anhang zeigt die vollständige Sensitivitätsübersicht für alle variierten Parameter (Abbildung A2).
4.6 Analyserahmen
Nach der Klassifikation wird jede Wallet-Gruppe über dieselben empirischen Dimensionen bewertet: realisierter PnL und Profitabilität, Aktivität und Volumen sowie Prognosequalität. Diese Kennzahlen verbinden die heuristischen Bezeichnungen mit den beiden Forschungsfragen.
Realisierter PnL und Profitabilität. Die Profitabilität wird für jede Wallet einzeln über den realisierten PnL in USDC gemessen. Für jede Wallet wird der PnL über die von ihr gehandelten aufgelösten binären Märkte rekonstruiert, indem realisierte Zuflüsse aus Verkäufen und Auszahlungen mit den Abflüssen für Käufe verrechnet werden:
Nicht aufgelöste Märkte und Positionen, denen sich kein realisiertes Ergebnis zuordnen lässt, fließen nicht ein. Eine Wallet gilt als profitabel, wenn ihr realisierter PnL größer als null ist.
Volumen und Aktivität der Trader. Die Größe einer Gruppe wird über ihren Anteil an allen Wallets gemessen, ihr Marktgewicht über ihren Anteil an Trades und Volumen in US-Dollar. Beide Kennzahlen werden getrennt berichtet, weil eine Gruppe viele Wallets umfassen kann, ohne viel Volumen zu erzeugen, während eine kleine Gruppe einen großen Teil der Aktivität tragen kann.
Ein Vergleich der Wallet- oder Volumenanteile allein zeigt nicht, welche Gruppe innerhalb einzelner Märkte am stärksten vertreten ist. Die Analyse bestimmt deshalb für jeden aufgelösten binären Markt die dominierende Gruppe als die Trader-Gruppe mit dem größten Volumenanteil in diesem Markt. Berichtet werden der Anteil dominierter Märkte, der Anteil dieser Märkte am Gesamtvolumen und der mediane Volumenanteil, den die dominierende Gruppe in ihren Märkten hält. Zusammen zeigen diese Kennzahlen, ob eine Gruppe viele kleine oder wenige sehr große Märkte dominiert und wie ausgeprägt diese Dominanz ist.
Um zu beschreiben, wann Gruppen handeln, wird jeder Trade zusätzlich einem von zehn Lebenszyklus-Dezilen zugeordnet. Das Dezil ist die relative Position des Zeitstempels zwischen Eröffnung und Ende des Marktes. Für jede Gruppe berichtet die Analyse die Verteilung ihres Volumens über diese Dezile.
Marktkalibrierung nach Trader-Typ. Die Kalibrierungsanalyse verbindet die Preisdeutung aus Abschnitt 2.2 mit der Trader-Klassifikation. Für jeden Trade oder Markt wird der beobachtete Preis als implizite Wahrscheinlichkeit gelesen und mit dem später eingetretenen binären Ergebnis verglichen. Die zentrale Fehlerkennzahl ist der Brier Score (Brier, 1950):
Er ist anschaulich, weil größere Abweichungen quadratisch bestraft werden. Brier Scores auf Gruppenebene sind nach Volumen gewichtet, sodass größere gehandelte Positionen entsprechend stärker in den Gruppenwert eingehen. Als weitere Kennzahl dient der Log Loss,
der extreme Prognosefehler besonders stark bestraft. Die Richtungsgenauigkeit (Directional Accuracy) ist der Anteil der Positionen, bei denen implizite Wahrscheinlichkeit und eingetretenes Ergebnis auf derselben Seite der Schwelle 0,5 liegen. Sie hält fest, ob die Richtung stimmt, nicht wie weit die Wahrscheinlichkeit vom Ergebnis entfernt liegt. Beide Werte vermischen systematische Fehlbepreisung mit der Schwierigkeit des gehandelten Preisbereichs.
Nach Pakdaman Naeini et al. (2015) berichtet die Analyse deshalb auch den in Abschnitt 2.2 eingeführten ECE. Er teilt die Positionen einer Gruppe in Preisintervalle (hier Dezile, ) und aggregiert die absolute Abweichung zwischen mittlerer impliziter Wahrscheinlichkeit und beobachteter Ergebnishäufigkeit jedes Intervalls, gewichtet mit dem Anteil der Positionen im Intervall:
Dabei bezeichnet die Gesamtzahl der Positionen. Anders als der Brier Score isoliert der ECE damit systematische Über- oder Unterbepreisung. Ein niedriger ECE bedeutet, dass die Preise, zu denen eine Gruppe handelt, im Mittel zu den beobachteten Ergebnishäufigkeiten passen, unabhängig davon, wie schwer die gehandelten Preisbereiche vorherzusagen sind. Reliability-Kurven stellen denselben Vergleich grafisch dar und zeigen, in welchem Preisbereich eine Gruppe von perfekter Kalibrierung abweicht.
Die Kalibrierungsanalyse erfolgt auf Trader-Ebene und bewertet die von jeder Gruppe gehandelten Positionen. Sie beschreibt also die Prognosequalität der eigenen Trades einer Gruppe, nicht die Güte der finalen Marktpreise. Eine Gruppe kann bei ihren eigenen Positionen schlecht kalibriert wirken und dennoch in Märkten aktiv sein, deren finale Preise insgesamt gut kalibriert sind.
5. Ergebnisse
Dieser Abschnitt wendet Klassifikation und Analyserahmen aus Abschnitt 4 an, um beide Forschungsfragen zu beantworten. Für RQ1 beschreibt er die ermittelten Trader-Gruppen, ihr Marktgewicht, Dominanzmuster und realisierten PnL. Für RQ2 vergleicht er Kalibrierung und Prognosequalität der von jeder Gruppe gehandelten Positionen.
5.1 Trader-Typen, Aktivität und Volumen (RQ1)
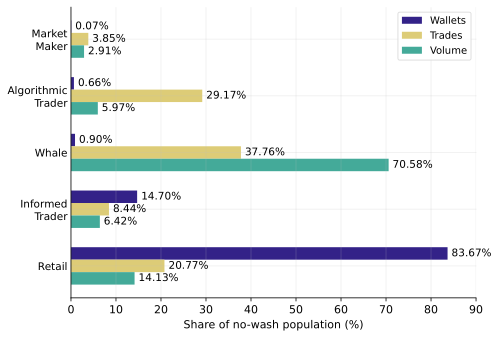
Die Heuristik aus Abschnitt 4.4 ordnet die Wallets fünf Trader-Typen zu. Retail stellt 83,67 % der Wallets, informierte Trader 14,70 %, Whales 0,90 %, Algorithmic Traders 0,66 % und Market Maker 0,07 %. Die Gruppen unterscheiden sich in Größe, Handelsintensität und Kapitaleinsatz; der Wallet-Anteil einer Gruppe sagt daher wenig über ihren Anteil an Trades oder Volumen.
| Gruppe | Wallets (%) | Trades (%) | Volumen (%) | Median Trades | Median Märkte |
|---|---|---|---|---|---|
| Market Maker | 0,07 | 3,85 | 2,91 | 2.364 | 336 |
| Algorithmic Trader | 0,66 | 29,17 | 5,97 | 1.589 | 291 |
| Whale | 0,90 | 37,76 | 70,58 | 2.213 | 139 |
| Informierter Trader | 14,70 | 8,44 | 6,42 | 74 | 33 |
| Retail | 83,67 | 20,77 | 14,13 | 30 | 12 |
Tabelle 2 zeigt: Retail bildet mit 83,67 % der Wallets die breite Basis der Teilnahme, handelt aber in kleinem Umfang und stellt nur 20,77 % aller Trades. Whales sind mit im Median 2.213 Trades sehr aktiv und stehen für 37,76 % aller Trades sowie 70,58 % des Volumens, eine Konzentration ähnlich den Befunden von Akey et al. (2026). Dass eine Gruppe mit nur 0,90 % der Wallets diesen Anteil erreicht, folgt aus dem 99. Perzentil des Handelsvolumens; ein hoher Volumenanteil ist also schon per Definition zu erwarten. Mit im Median 139 gehandelten Märkten sind Whales zudem in sehr vielen Märkten aktiv. Algorithmic Traders bilden mit 0,66 % der Wallets eine kleine Gruppe, stehen aber für 29,17 % aller Trades und mit 5,97 % für einen für ihre Größe beträchtlichen Volumenanteil. Ihr Median von 1.589 Trades liegt unter dem der Whales. Informierte Trader sind mit 14,70 % der Wallets eine vergleichsweise große Gruppe, tragen aber nur 8,44 % der Trades und 6,42 % des Volumens bei.
Mit 0,07 % der Wallets, 3,85 % der Trades und 2,91 % des Volumens sind Market Maker kaum vertreten. Der sehr geringe Wallet-Anteil deutet darauf hin, dass eigenständiges Market Making auf Polymarket von nur wenigen Wallets betrieben wird und makerähnliches Verhalten sonst in anderen Gruppen aufgeht. Abbildung 2 vergleicht Wallet-, Trade- und Volumenanteile aller fünf Gruppen.
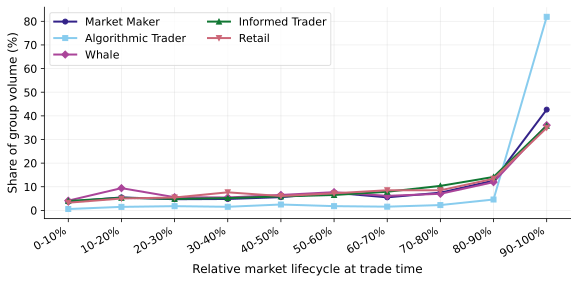
Die Gruppen unterscheiden sich auch darin, wann sie innerhalb der Marktlebenszeit handeln. In jeder Gruppe steigt das Volumen zur Auflösung hin an. Retail-, Whale- und informierte Wallets platzieren zwischen 34,91 % und 36,05 % ihres Volumens im letzten Lebenszyklus-Dezil, also in den letzten zehn Prozent der Marktlaufzeit; Market Maker erreichen dort 42,64 %. Algorithmic Traders konzentrieren 81,90 % ihres Volumens in diesem letzten Dezil (Abbildung 3). Diese Konzentration ist teils mechanisch, weil das letzte Dezil bei kurz laufenden Serienmärkten nur Sekunden bis Minuten umfasst.
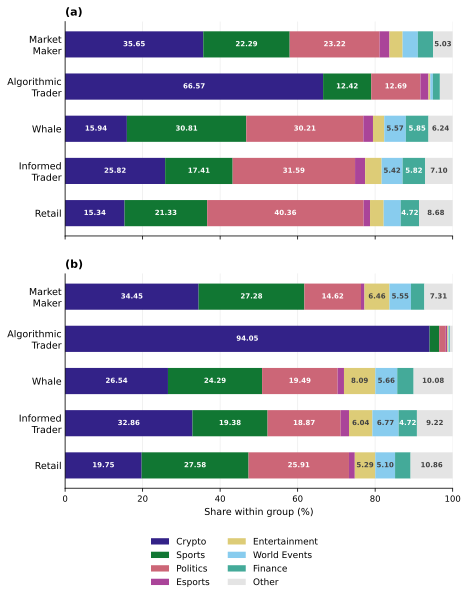
Die Marktkategorien aus Abschnitt 4.2 liefern weitere Details (Abbildung A3). Algorithmic Traders platzieren 94,05 % ihrer Trades und 66,57 % ihres Volumens in Crypto, was zu ihrer Konzentration im letzten Lebenszyklus-Dezil passt. Beide Muster verweisen auf die kurz laufenden, seriell erzeugten Krypto-Serienmärkte. Retail setzt dagegen den größten Volumenanteil in Politics ein (40,36 %), der Kategorie mit wenigen Märkten, aber der höchsten öffentlichen Bedeutung, während Whales ihr Kapital gleichmäßiger auf Sports (30,81 %) und Politics (30,21 %) verteilen. Diese Muster passen zu den oben beschriebenen Handelsstilen: Automatisierte Strategien sammeln sich im seriell erzeugten Marktangebot, menschliche Trader legen mehr Volumen in öffentlich relevante Fragen.
5.2 Marktdominanz nach Volumen
Ein Markt gilt als von der Gruppe dominiert, die den größten Anteil am Volumen in US-Dollar in diesem Markt hat (Abschnitt 4.6). Für jeden aufgelösten binären Markt wird das Gruppenvolumen aus den Trades summiert; der Markt wird dann der Gruppe mit dem größten Volumenanteil zugeordnet.
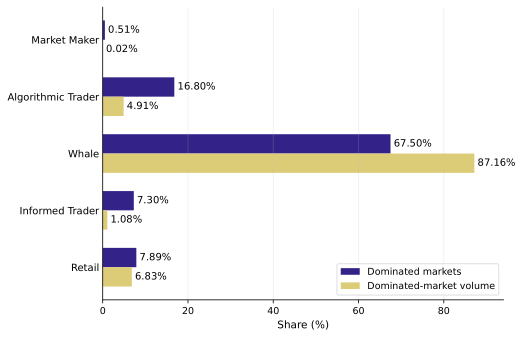
Nach dieser Definition dominieren Whales die Mehrheit der Märkte. Weil Whales über das 99. Perzentil des Gesamtvolumens definiert sind, ist ihre häufige Dominanz teilweise eine Folge dieser Definition, besonders in Märkten mit geringer Liquidität oder einzelnen großen Positionen. Whales dominieren 67,50 % der Märkte, auf die 87,16 % des Volumens aller dominierten Märkte entfallen. Algorithmic Traders dominieren 16,80 % der Märkte, aber nur 4,91 % des Volumens, was auf viele kleinere Märkte hindeutet. Informierte Wallets dominieren 7,30 % der Märkte und 1,08 % des Volumens.
| Dominierende Gruppe | Märkte (%) | Volumen (%) | Medianer Dominanzanteil (%) |
|---|---|---|---|
| Market Maker | 0,51 | 0,02 | 91,27 |
| Algorithmic Trader | 16,80 | 4,91 | 68,51 |
| Whale | 67,50 | 87,16 | 80,01 |
| Informierter Trader | 7,30 | 1,08 | 65,34 |
| Retail | 7,89 | 6,83 | 54,05 |
Tabelle 3 nennt außerdem den medianen Volumenanteil der führenden Gruppe. In von Whales geführten Märkten stehen Whales im Median für 80,01 % des gehandelten Volumens. In Märkten, die Algorithmic Traders oder informierte Trader führen, sind es 68,51 % beziehungsweise 65,34 %, beides deutlich mehr als eine knappe relative Mehrheit. Die führende Gruppe hält also in den meisten Fällen eine klare Mehrheit des Volumens. Abbildung 4 stellt für jede Gruppe den Anteil an Märkten ihrem Anteil am Volumen gegenüber.
5.3 Profitabilität und Umverteilung
Während sich das Volumen bei den Whales konzentriert, zeigt der realisierte PnL, welche Gruppen auf Kosten welcher anderen gewinnen. Tabelle 4 nennt für jede Gruppe den Anteil profitabler Wallets sowie Mittelwert, Median, Standardabweichung, Gesamt-PnL und PnL je 1.000 US-Dollar Handelsvolumen.
| Gruppe | Profitabel (%) | PnL Mittel (USD) | PnL Median (USD) | Std.-Abw. (USD) | PnL gesamt (Mio. USD) | PnL je 1.000 USD Vol. |
|---|---|---|---|---|---|---|
| Market Maker | 64,37 | 1.756,16 | 110,53 | 26.908,20 | 1,22 | 1,79 |
| Algorithmic Trader | 33,02 | 1.023,46 | −59,46 | 52.088,61 | 6,97 | 4,98 |
| Whale | 48,10 | 10.307,04 | −205,06 | 424.176,46 | 95,81 | 5,79 |
| Informierter Trader | 55,51 | 171,22 | 0,79 | 4.415,08 | 26,06 | 17,31 |
| Retail | 28,80 | −118,60 | −2,64 | 2.424,79 | −101,48 | −30,61 |
Mittelwert und Median liegen in allen Gruppen weit auseinander. Whales erzielen mit 95,81 Millionen US-Dollar den größten Gesamtgewinn und mit 10.307,04 US-Dollar den höchsten Mittelwert, ihr Median liegt aber bei −205,06 US-Dollar. Das oberste Dezil der Whales gewinnt mindestens 58.706 US-Dollar, das unterste verliert mehr als 47.834 US-Dollar. Der positive Gesamtwert der Gruppe wird von einem kleinen oberen Rand getragen, während die typische Whale-Wallet Geld verliert. Dasselbe Muster zeigt sich schwächer bei Algorithmic Traders: Sie gewinnen zusammen 6,97 Millionen US-Dollar, verlieren im Median aber 59,46 US-Dollar und sind nur in 33,02 % der Fälle profitabel. Selbst wo der Median positiv ist, liegt er weit unter dem Mittelwert, bei 110,53 US-Dollar für Market Maker und 0,79 US-Dollar für informierte Trader, obwohl diese beiden Gruppen mit 64,37 % und 55,51 % die höchsten Anteile profitabler Wallets zeigen. In jeder Gruppe entstehen Gewinne vor allem im oberen Rand der PnL-Verteilung. Die Standardabweichung weist in dieselbe Richtung: Sie übersteigt den Mittelwert in jeder Gruppe um ein Vielfaches. Am größten ist die Streuung bei Whales mit 424.176,46 US-Dollar, gefolgt von Algorithmic Traders (52.088,61 US-Dollar) und Market Makern (26.908,20 US-Dollar). Selbst bei Retail liegt die Standardabweichung von 2.424,79 US-Dollar weit über den Beträgen von Mittelwert und Median. Die Gruppen unterscheiden sich in der zentralen Tendenz und noch stärker in der Streuung ihrer PnL-Verteilungen; einfache Vergleiche von Mittelwerten sagen deshalb wenig aus. Retail ist die einzige Gruppe mit negativem Gesamtergebnis, und nur 28,80 % der Retail-Wallets sind profitabel. Das 75. Perzentil des Retail-PnL liegt bei nur 0,38 US-Dollar; mindestens drei Viertel dieser Wallets erreichen also ein Ergebnis nahe null oder einen Verlust. Über die gesamte Stichprobe sind 33,00 % aller Wallets profitabel.
Weil Polymarket ein Nullsummenspiel ist, misst der Gesamt-PnL die Umverteilung zwischen Teilnehmenden (Abschnitt 4.3). Den Verlusten der Retail-Gruppe von 101,48 Millionen US-Dollar stehen Gewinne der übrigen klassifizierten Gruppen von zusammen 130,06 Millionen US-Dollar gegenüber. Die verbleibende Differenz geht auf die von der Klassifikation ausgeschlossenen Wallets zurück, vor allem kurzlebige Konten und als Wash Trading markierte Wallets. Auf der Gewinnerseite fallen die größten Gesamtgewinne an Whales (95,81 Millionen US-Dollar) und informierte Trader (26,06 Millionen US-Dollar). Weil die Gegenparteien einzelner Trades hier nicht beobachtet werden, gilt diese Aussage zur Umverteilung auf aggregierter Ebene und nicht für einzelne Handelsbeziehungen. Gemessen am eingesetzten Kapital verbinden Whales den größten Gesamt-PnL von 95,81 Millionen US-Dollar mit nur 5,79 US-Dollar je 1.000 US-Dollar Volumen, während informierte Wallets insgesamt weniger verdienen (26,06 Millionen US-Dollar), je gehandeltem Dollar aber deutlich mehr. Das Ergebnis der Whales ist vor allem ein Effekt des Kapitaleinsatzes, das der informierten Trader spiegelt einen höheren normierten Gewinn.
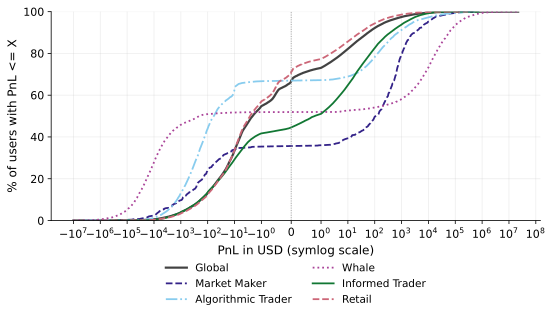
Die kumulative Verteilung in Abbildung 5 zeigt dieselbe Schiefe auf Wallet-Ebene. Die symmetrisch logarithmische x-Achse macht kleine Gewinne und Verluste ebenso sichtbar wie extreme Ausreißer. Besonders deutlich sind die linksschiefe Verteilung von Retail und die breite Verteilung der Whales.
Antwort auf RQ1
Die Heuristik ermittelt Retail, informierte Trader, Whales, Algorithmic Traders und Market Maker als fünf Trader-Typen auf Polymarket. Retail stellt 83,67 % der Wallets, gefolgt von informierten Tradern mit 14,70 %. Jede der drei übrigen Gruppen umfasst weniger als 1 % der Wallets. Handelsaktivität und Volumen sind weit stärker konzentriert, als diese Wallet-Anteile vermuten lassen. Whales umfassen 0,90 % der Wallets und stehen für 37,76 % der Trades und 70,58 % des Volumens. Algorithmic Traders umfassen 0,66 % der Wallets, erzeugen aber 29,17 % der Trades. Retail steht für 20,77 % der Trades und 14,13 % des Volumens und verliert zusammen 101,48 Millionen US-Dollar. Whales gewinnen zusammen 95,81 Millionen US-Dollar, obwohl die mediane Whale-Wallet Geld verliert. Market Maker und informierte Trader sind die einzigen Gruppen, in denen die Mehrheit der Wallets profitabel ist.
5.4 Kalibrierung und Prognosequalität (RQ2)
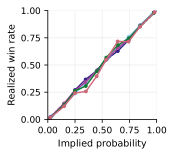
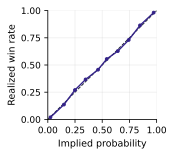
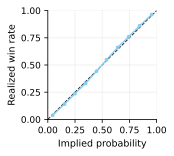
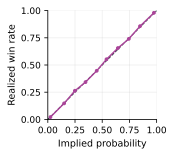
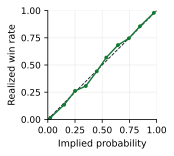
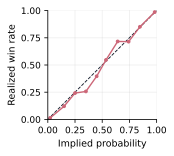
Die Kalibrierungsanalyse prüft, ob die von einer Gruppe gehandelten impliziten Wahrscheinlichkeiten den später eingetretenen Ergebnissen entsprechen. Gute Kalibrierung liegt vor, wenn die beobachteten Eintrittshäufigkeiten nahe an der Diagonale in Abbildung 6 liegen, wenn also etwa Ereignisse mit einer impliziten Wahrscheinlichkeit von 70 % auch in rund 70 % der Fälle eintreten. Tabelle 5 nennt für jede Trader-Gruppe den volumengewichteten Brier Score, Log Loss, die Richtungsgenauigkeit und den ECE.
| Gruppe | Brier Score (gewichtet) | Log Loss | Richtungsgenauigkeit (%) | ECE |
|---|---|---|---|---|
| Market Maker | 0,102 | 0,371 | 80,59 | 0,010 |
| Algorithmic Trader | 0,152 | 0,521 | 72,66 | 0,012 |
| Whale | 0,123 | 0,363 | 81,86 | 0,006 |
| Informierter Trader | 0,086 | 0,321 | 84,76 | 0,012 |
| Retail | 0,102 | 0,329 | 84,01 | 0,024 |
Der Brier Score beschreibt Kalibrierung nur unvollständig, weil er systematische Fehlbepreisung mit der Schwierigkeit der gehandelten Preisbereiche verbindet (Abschnitt 4.6). Der ECE isoliert die systematische Abweichung, weil er die mittlere Differenz zwischen vorhergesagten Wahrscheinlichkeiten und beobachteten Ereignishäufigkeiten misst statt der Prognosequalität einzelner Trades (Pakdaman Naeini et al., 2015). Nach dem ECE handeln Whales (0,006), Market Maker (0,010), Algorithmic Traders (0,012) und informierte Trader (0,012) mit geringer Verzerrung. Retail hat mit 0,024 den höchsten ECE, obwohl sein Brier Score (0,102) nur leicht über dem der informierten Trader (0,086) und unter dem der Whales (0,123) liegt.
Abbildung 6 zeigt die Richtung dieser Verzerrung, zuerst für alle Gruppen übereinandergelegt (a), dann für jede Gruppe einzeln (b–f). Im Bereich impliziter Wahrscheinlichkeiten zwischen etwa 0,3 und 0,5 liegt die beobachtete Gewinnrate der Retail-Positionen deutlich unter der Diagonale (f); die Vertragspreise liegen also über dem fairen Wert. Im Preisdezil um 0,35 gewinnen Retail-Positionen nur in 25,7 % der Fälle. Bei Market Makern konzentriert sich das Volumen zusätzlich an den Rändern der Preisskala, sodass ihr volumengewichteter Brier Score mit 0,102 niedrig bleibt.
(a) Alle Gruppen
(b) Market Maker
(c) Algorithmic Trader
(d) Whale
(e) Informierter Trader
(f) Retail
Bei der Richtungsgenauigkeit liegen informierte Trader (84,76 %) und Retail (84,01 %) vorn, Algorithmic Traders erreichen nur 72,66 %. Eine Gruppe kann oft auf der richtigen Seite liegen und dennoch schlechter kalibriert sein, wenn ihre gehandelten Wahrscheinlichkeiten stärker von den beobachteten Häufigkeiten abweichen. Die Algorithmic Traders verbinden damit positive Gesamtgewinne (Tabelle 4) mit der niedrigsten Trefferquote und dem höchsten Brier Score aller Gruppen.
Antwort auf RQ2
Die Prognosequalität unterscheidet sich deutlich zwischen den fünf Trader-Gruppen. Informierte Trader schneiden insgesamt am besten ab, mit dem niedrigsten Brier Score (0,086) und Log Loss (0,321) und der höchsten Richtungsgenauigkeit (84,76 %). Retail-Positionen liegen bei diesen Kennzahlen nah daran. Ihr ECE von 0,024 ist der höchste aller Gruppen und spiegelt systematisch überbepreiste Verträge bei impliziten Wahrscheinlichkeiten zwischen etwa 0,3 und 0,5. Whales haben mit 0,006 den niedrigsten ECE, und auch Market Maker zeigen mit einem ECE von 0,010 wenig systematische Abweichung. Keine der beiden Gruppen erreicht die Gesamtprognosequalität der informierten Trader. Algorithmic Traders liegen bei allen drei Kennzahlen der Prognosequalität hinten: Ihr Brier Score beträgt 0,152, ihr Log Loss 0,521 und ihre Richtungsgenauigkeit 72,66 %, obwohl ihr ECE mit 0,012 niedrig bleibt. Systematischer Kalibrierungsfehler und Gesamtprognosequalität erfassen also verschiedene Seiten der Leistung. Marktgewicht ist kein verlässlicher Hinweis auf Prognosequalität.
6. Diskussion
Die Ergebnisse zeigen konzentrierte Gewinne, breite Verluste bei Retail und unterschiedliche Kalibrierungsprofile der Trader-Gruppen. Die Diskussion deutet diese Muster für den Informationswert von Polymarket, für Nutzende und Plattformgestaltung sowie für die Regulierung.
6.1 Deutung der Ergebnisse
Die Ergebnisse zur Profitabilität weisen auf eine Umverteilung des realisierten PnL zwischen den Trader-Gruppen hin. Wie Abschnitt 5.3 zeigt, verlieren Retail-Wallets zusammen 101,48 Millionen US-Dollar, während alle anderen beobachteten Gruppen einen positiven Gesamt-PnL verzeichnen. In einem Nullsummenmarkt bedeuten diese Verluste entsprechende Gewinne bei den übrigen Gruppen. Das erweitert den Vermögenstransfer zwischen Makern und Takern, den Becker (2026) für Kalshi dokumentiert, mit Market Makern als profitabelster Gruppe. Die vorliegenden Ergebnisse legen nahe, dass eine ähnliche Umverteilung auf Polymarket auf Ebene der Trader-Gruppen auftritt: Die Verluste von Retail entsprechen den Gesamtgewinnen der kleineren Gruppen.
Die Retail-Gruppe hat sowohl den höchsten ECE (0,024) als auch den größten Geldverlust. Die Reliability-Kurven zeigen zudem einen Favourite-Longshot-Bias bei den Retail-Positionen, deren niedrig bepreiste Verträge systematisch überbepreist sind (Abschnitt 2.2, Abschnitt 5.4). Das widerspricht nicht Reichenbach und Walther (2025), die keinen marktweiten Favourite-Longshot-Bias auf Polymarket finden, denn die hier beobachtete Verzerrung zeigt sich nur auf Ebene einer einzelnen Trader-Gruppe. Becker (2026) beschreibt ein vergleichbares Gruppenmuster für Kalshi. Bei der Prognosequalität liegt der Brier Score von Retail mit 0,102 dagegen sehr nah an dem der informierten Trader (0,086). Ein Teil der Treffsicherheit informierter Trader steckt bereits in der Definition der Heuristik, denn die Gruppe ist unter anderem über eine Gewinnquote von mindestens 55 % bestimmt (Abschnitt 4.4). Retail ist dagegen die Restkategorie und unterliegt keinem Filter auf Treffsicherheit.
Die plausibelste Erklärung für diese Verbindung aus breiten individuellen Verlusten und vergleichsweise treffsicheren Positionen ist die Weisheit der Vielen (Surowiecki, 2004). Werden viele unabhängige Urteile zusammengeführt, können sich einzelne Fehler gegenseitig aufheben, sodass die Gesamtpreise treffsicher sein können (Surowiecki, 2004). Gute Prognosequalität und breite individuelle Verluste können auf Polymarket nebeneinander bestehen (Akey et al., 2026).
Man könnte erwarten, dass Whales, die sehr hohe Beträge auf ein einzelnes Ergebnis setzen, das nur nach sorgfältiger Prüfung und auf Basis besonders guter Informationen tun. Die Daten stützen diese Erwartung nicht. Whales zeigen einen höheren Gesamtprognosefehler als Retail-Trader (Brier Score 0,123). Der hohe Gesamt-PnL der Whales bedeutet nicht, dass Whales überwiegend erfolgreiche Trader sind. Nur 48,10 % von ihnen sind profitabel, und der mediane PnL liegt bei −205,06 US-Dollar. Der positive Gesamtgewinn der Gruppe entsteht in einem kleinen oberen Rand mit sehr hohen Gewinnen, während die Mehrheit der Whales Verluste realisiert (Tabelle 4).
Eine Erklärung ist, dass die Whale-Gruppe auch einige „YOLO-Trades“ (you only live once) enthält, also besonders riskante und große Einzelpositionen, die aus spekulativer Risikobereitschaft und mit Blick auf einen möglichen großen Gewinn eingegangen werden. Wenn Nutzende von Kryptowährungen finanziell gut ausgestattete junge Männer sind (Steinmetz et al., 2021), passt das soziologisch zu ihrer Risikobereitschaft (Dohmen et al., 2011). Große Positionen deuten dann nicht zwingend auf einen Informationsvorsprung hin, sondern können auch hohe Risikobereitschaft und Spekulation ausdrücken.
Eine zweite Erklärung ist, dass manche großen Positionen Absicherungen sind und keine Prognosen. Tsang und Yang (2026) finden auf Polymarket Handelsmuster, die Absicherungsstrategien entsprechen. Absicherung (Hedging) bedeutet, eine Gegenposition einzugehen, deren Auszahlung sich entgegengesetzt zu einem bestehenden Risiko entwickelt, sodass Verluste in einer Position durch Gewinne in einer anderen ausgeglichen werden (Hull, 2021). Ein Unternehmen etwa, das bei einem Wahlsieg der Republikaner schlechtere Geschäftsbedingungen erwartet, kann Republikaner-Verträge kaufen; die Auszahlung federt dann den Verlust ab, falls die Republikaner gewinnen. Anders als die Iowa Electronic Markets, die Einsätze auf kleine Beträge begrenzten, eignet sich Polymarket durch sein Design zur Absicherung (Wolfers & Zitzewitz, 2004). Für Absichernde kann ein negativer Erwartungswert der Position rational sein, weil er den Preis für ein geringeres Gesamtrisiko darstellt, ähnlich einer Versicherungsprämie (Hull, 2021). Whale-Positionen würden dann einen Risikotransfer abbilden.
Bei den Algorithmic Traders ergeben Profitabilität und Kalibrierung zusammen ein stimmiges Bild. Die Gruppe erzielt trotz der niedrigsten Richtungsgenauigkeit und des höchsten Brier Scores positive Gesamtgewinne (Abschnitt 5.4) und konzentriert ihr Volumen kurz vor der Auflösung der Märkte (Abschnitt 5.1). Ihre Gewinne stammen also eher aus Ausführung und Arbitrage als aus überlegener Prognose, passend zu automatisierten Strategien, die kurz vor der Auflösung auf neue Informationen und Preisunstimmigkeiten reagieren. Umgekehrt belegt der Kalibrierungsvorsprung von Market Makern und informierten Tradern nicht, dass jede Wallet in diesen Gruppen über private Informationen verfügt.
Das fast völlige Fehlen eigenständiger Market Maker (Abschnitt 5.1) könnte schließlich auf den langen Ausschluss von Polymarket vom US-Markt zurückgehen, der professionelle Liquiditätsanbieter von der Plattform ferngehalten haben könnte (Cutting et al., 2025).
6.2 Folgen für den Informationswert von Prognosemärkten
Die Ergebnisse warnen davor, Marktteilnahme mit Informationsbeitrag gleichzusetzen. Die Gruppen, die das Volumen dominieren (Abschnitt 5.1), sind nicht die mit den treffsichersten Prognosen, und die zahlenmäßig dominierende Retail-Gruppe ist einzeln schlecht kalibriert, gemeinsam aber nah an den beobachteten Ergebnishäufigkeiten, ein Nebeneinander, das auch Akey et al. (2026) dokumentieren. Preise auf Prognosemärkten müssen nicht die überlegenen Informationen jeder teilnehmenden Person widerspiegeln. Ihr Informationswert entsteht aus der Bündelung verstreuter Überzeugungen, bei der sich einzelne Fehler aufheben können, und aus informierten oder gezielt aktiven Tradern, die einen Anreiz haben, Fehlbepreisungen zu korrigieren, sobald sich Abweichungen lohnen (Wolfers & Zitzewitz, 2004).
6.3 Bedeutung für Beteiligte
Die Ergebnisse zeigen: Wer Polymarket-Preise bewerten will, muss die Trader betrachten, die sie erzeugen. Was daraus folgt, unterscheidet sich für Forschende, Nutzende, die Plattform und Aufsichtsbehörden.
Für die Forschung bieten die Ergebnisse ein genaueres Bild der Marktstruktur. Prognosemärkte werden oft als Ganzes bewertet, etwa indem geprüft wird, ob ihre Preise aussagekräftiger sind als andere Prognoseverfahren. Solche Gesamtvergleiche lassen die innere Zusammensetzung des Marktes unsichtbar. Eine Klassifikation behandelt Nutzende dagegen als unterscheidbare Gruppen, deren Teilnahmebedingungen sich getrennt untersuchen lassen, und macht so die Mikrostruktur von Polymarket weiterer Analyse zugänglich.
Für Nutzende von Polymarket sind die Ergebnisse relevant, weil die Plattform ein Nullsummenmarkt ist, in dem dem realisierten Gewinn eines Traders realisierte Verluste an anderer Stelle gegenüberstehen (Abschnitt 2.3). Gerade Retail-Trader als größte Gruppe mit 83,67 % der Wallets sollten wissen, gegen wen sie antreten. Nur 28,80 % der Retail-Wallets sind profitabel, und die Gesamtverteilung von Gewinnen und Verlusten deutet auf einen systematischen Geldtransfer von weniger geübten oder weniger informierten Teilnehmenden zu Tradern mit besseren Informationen oder Strategien hin (Becker, 2026). Für die Mehrheit seiner Nutzenden ist Polymarket trotz der aussagekräftigen Preise, die es hervorbringt, ein unprofitables Umfeld.
Für Polymarket als Plattform sind die Ergebnisse relevant, weil sie zeigen, wie verschiedene Gruppen zu Marktaktivität und Marktqualität beitragen. Eine Beobachtung der Trader kann der Plattform helfen, verdächtiges Verhalten zu erkennen, die Herkunft der Trader zu verstehen und Anreize zu gestalten, die die Qualität ihrer Märkte verbessern.
Für Aufsichtsbehörden zeigen die Ergebnisse, dass Prognosemärkte Plattformen sind, auf denen die Mehrheit der Teilnehmenden systematisch Geld verliert. Der hohe negative PnL der Retail-Trader spricht dafür, Verbraucherschutz in die Diskussion einzubeziehen, besonders wenn Prognosemärkte stärker in den Alltag vordringen und spielerischer werden. Die Pseudonymität erschwert zudem zu erkennen, wer große Summen bewegt, und koordinierte Manipulation oder Betrug zu bekämpfen. Regulierung sollte deshalb Marktintegrität und den Schutz unerfahrener Nutzender in den Blick nehmen, statt Prognosemärkte zu verbieten, denn sie können aussagekräftige Prognosen zu relevanten Fragen liefern.
6.4 Grenzen
Die Grenzen betreffen die Gültigkeit der gebildeten Trader-Typen, die Gültigkeit der Messungen, auf denen die Klassifikation beruht, und die Übertragbarkeit der Ergebnisse.
Konstruktvalidität der Trader-Typen. Die zentrale Grenze liegt in der Klassifikation selbst. Die Trader-Typen sind als heuristische Gruppen zu verstehen, losgelöst von den tatsächlichen Identitäten. Die Klassifikation macht pseudonyme Wallet-Daten vergleichbar, kann aber nicht garantieren, dass jeder reale Trader vollständig und eindeutig in eine Gruppe passt. Handelsverhalten ist nur eine Näherung an den Hintergrund der einzelnen Person. Menschen können aus verschiedenen Motiven handeln (Hull, 2021), die in den Transaktionsdaten nicht direkt sichtbar sind und sich innerhalb derselben Wallet überlagern können. Eine als Retail eingeordnete Wallet kann etwa in einzelnen Märkten dennoch mit Informationsvorsprung handeln. Die Heuristik ordnet jede Wallet der Gruppe zu, die am besten zu ihrem vorherrschenden beobachteten Muster passt, und erfasst nicht das Motiv hinter jedem einzelnen Trade.
Ein spezielleres Klassifikationsproblem betrifft algorithmische Rollen. Algorithmic Traders, Arbitrageure und Market Maker können in Transaktionsdaten ähnlich aussehen, weil alle drei häufig handeln, Positionen kurz halten und auf automatisierte Ausführung setzen können. Da die Daten die Strategie nicht direkt zeigen, bleibt diese Trennung eine Annäherung.
Dieselbe Vorsicht gilt für die Regeln, mit denen die Gruppen bestimmt werden. Sie sind aus der Literatur zu Prognosemärkten, Markt-Mikrostruktur und elektronischem Handel abgeleitet (Rothschild & Sethi, 2015; Kirilenko et al., 2017; Becker, 2026). Diese Studien liefern eine brauchbare theoretische Grundlage für die gewählten Merkmale, untersuchen aber Märkte, die sich von Polymarket in Design, Regulierung, Zugang und Datenlage unterscheiden. Schwellen und Reihenfolge der Regeln sind deshalb als transparente Modellentscheidungen mit analytisch gesetzten Grenzen zu verstehen. Andere Schwellen oder eine andere Reihenfolge könnten einzelne Wallets an den Rändern verschieben, vor allem dort, wo hohes Volumen, hohe Handelsfrequenz und profitables Verhalten zusammentreffen. Die Sensitivitätsanalyse in Abschnitt 4.5 zeigt jedoch, dass solche Verschiebungen die Richtung der Hauptergebnisse nicht ändern.
Interne Validität der Messungen. Eine weitere Grenze betrifft die Messungen selbst, besonders den Ausschluss der Wash Trader. Wash Trading muss berücksichtigt werden, weil künstliches Volumen die Aktivitäts- und Volumenkennzahlen verzerren würde, auf denen die Klassifikation beruht. Der Filter nach Sirolly et al. (2026) verringert dieses Problem, kann es aber nicht vollständig beseitigen. Etwas künstliche Aktivität kann in der Stichprobe bleiben, und legitime Nutzende können ausgeschlossen werden, wenn ihre Handelsmuster verdächtigen Clustern ähneln.
Die mediane Haltedauer einer Wallet begrenzt den Einfluss weniger ungewöhnlich langer Positionen. Eine andere robuste Kennzahl, etwa ein getrimmter Mittelwert, könnte Wallets nahe der Zehn-Minuten-Schwelle dennoch in die Gruppe der Algorithmic Traders hinein- oder aus ihr herausschieben.
Kategoriale Märkte und breitere Event-Gruppen können mehrere verknüpfte oder thematisch verwandte Ergebnisse enthalten, sodass Wahrscheinlichkeits- und Auszahlungsstruktur zwischen Märkten weniger direkt vergleichbar sind. Ihr Ausschluss verbessert die Einheitlichkeit der Messung, bedeutet aber auch, dass die Ergebnisse nicht die gesamte Bandbreite der Marktformen auf Polymarket abdecken.
Externe Validität. Weil Polymarket Kenntnisse über Kryptowährungen voraussetzt, beschränkt sich die Nutzerschaft auf eine Nische (Steinmetz et al., 2021). Zudem war Polymarket im Untersuchungszeitraum für Nutzende aus den USA offiziell nicht zugänglich (Cutting et al., 2025) und schließt zahlreiche europäische Staaten, darunter Deutschland, weiterhin vom Platzieren von Aufträgen aus (Polymarket, o. J.). Die beobachteten Ergebnisse unterliegen also starken Zugangsbeschränkungen, und offen bleibt, ob dieselbe Heuristik Wallets gleich einordnen würde, wenn die Nutzerschaft durch einen breiteren regulatorischen Zugang wüchse.
Wegen dieser Grenzen sind die Ergebnisse als vergleichende Analyse beobachtbarer Handelsmuster von Wallets zu lesen. In diesem Rahmen bleibt die Heuristik nützlich, weil eine direkte Identifikation unter der Pseudonymität von Polymarket unmöglich ist und erst eine transparente Klassifikation die Marktstruktur überhaupt empirisch analysierbar macht.
7. Fazit und Ausblick
Polymarket kann aussagekräftige Preise hervorbringen, obwohl die meisten Retail-Wallets Geld verlieren und sich Gewinne in einem kleinen oberen Rand konzentrieren. Dieser Abschnitt fasst diesen Befund zusammen und nennt drei Richtungen für weitere Forschung.
7.1 Zusammenfassung der zentralen Ergebnisse
Zu RQ1 zeigen die Ergebnisse, dass die Marktstruktur von Polymarket von einer starken Trennung zwischen Breite der Teilnahme und Marktgewicht geprägt ist. Retail-Wallets bilden die breite Basis der Plattform und verlieren insgesamt Geld, ihre gehandelten Positionen tragen aber dennoch zu vergleichsweise treffsicheren Prognosen bei. Die Weisheit der Vielen kann auf der Ebene der gesamten Preisbildung wirken, auch wenn viele einzelne Mitglieder dieser Menge unprofitabel handeln.
Zu RQ2 zeigt sich, dass diese Treffsicherheit Grenzen hat. Die Reliability-Kurven in Abbildung 6 (f) zeigen einen Favourite-Longshot-Bias bei Retail-Wallets, deren niedrig bepreiste Verträge systematisch überbepreist gehandelt werden. Realisierte Gewinne konzentrieren sich dennoch in einer kleinen Gruppe hochprofitabler Wallets. Informierte Trader liefern die beste Prognosequalität, Algorithmic Traders scheinen enger mit Ausführung und Arbitrage verbunden als mit überlegener Vorhersage. Der Informationswert von Polymarket beruht sowohl auf der Breite der Retail-Menge als auch auf der Aktivität kleinerer, kapitalstärkerer und gezielter handelnder Gruppen.
7.2 Richtungen für weitere Forschung
Die hier entwickelte Verhaltensklassifikation lässt offen, wie genau die beobachteten Wallet-Gruppen einzelnen Tradern und Motiven entsprechen. Weitere Forschung könnte Transaktionsdaten mit freiwilliger Wallet-Verifizierung, Interviews oder Befragungen verbinden, um professionellen Handel, Spekulation und informationsgetriebene Teilnahme zu unterscheiden. Ein Clustering von Wallets auf Ebene der dahinterstehenden Akteure und zeitlich veränderliche Klassifikationen könnten zudem prüfen, ob Trader über mehrere Adressen handeln oder ihre Rolle zwischen Märkten und über die Zeit wechseln. Solche Forschung würde die Analyse vom beobachtbaren Wallet-Verhalten zu den Akteuren und Motiven dahinter erweitern.
Eine zweite Richtung betrifft die Mechanismen hinter den beobachteten Unterschieden in der Profitabilität. Retail-Wallets handeln vergleichsweise treffsichere Positionen, erleiden aber hohe Gesamtverluste, während sich der positive Gesamtgewinn der Whales in einem kleinen oberen Rand konzentriert. Künftige Studien könnten diese Ergebnisse in Prognoseauswahl, Timing der Ausführung, Erträge aus dem Spread, Preiseinfluss und Positionsgröße zerlegen. Analysen könnten auch untersuchen, ob Trader aus Verlusten lernen, sich auf bestimmte Marktkategorien spezialisieren oder die Plattform nach erfolglosem Handel verlassen.
Weitere Forschung sollte außerdem untersuchen, wie die Verschiedenheit der Trader die Preisbildung beeinflusst. Gruppenspezifische Auftragsflüsse und nachfolgende Preisänderungen könnten zeigen, welche Trader neue Informationen einpreisen, welche Liquidität bereitstellen und welche vorübergehenden Preisdruck erzeugen. Kontrafaktische Kalibrierungsanalysen könnten prüfen, ob Polymarket ohne die Trades bestimmter Gruppen aussagekräftig bliebe. Verwandte Arbeiten könnten untersuchen, wie Nachrichtenereignisse, koordinierter Handel, Plattformregeln und regulatorischer Zugang das Gleichgewicht zwischen Informationsbündelung, Gewinnkonzentration und Retail-Verlusten verändern.
Zusammen würden diese Richtungen die Forschung zu Teilnehmenden an Prognosemärkten von der Frage, wer handelt, zu der Frage führen, warum sie handeln, wie sich ihre Rollen verändern und wie ihr Zusammenspiel aussagekräftige Preise hervorbringt.
Anhang
A.1 Verteilung der Kontolaufzeiten
A.2 Übersicht der Robustheitsprüfung
A.3 Aktivität der Trader-Gruppen nach Marktkategorie
Quellen
Alle Links wurden zuletzt am 12. Juli 2026 aufgerufen.
- Akey, P., Grégoire, V., Harvie, N., & Martineau, C. (2026). Who Wins and Who Loses in Prediction Markets? Evidence from Polymarket. SSRN Working Paper.
- Arrow, K. J., Forsythe, R., Gorham, M., Hahn, R., Hanson, R., Ledyard, J. O., Levmore, S., Litan, R., Milgrom, P., Nelson, F. D., Neumann, G. R., Ottaviani, M., Schelling, T. C., Shiller, R. J., Smith, V. L., Snowberg, E., Sunstein, C. R., Tetlock, P. C., Tetlock, P. E., Varian, H. R., Wolfers, J., & Zitzewitz, E. (2008). The Promise of Prediction Markets. Science, 320(5878), 877–878.
- Auer, R., & Tercero-Lucas, D. (2022). Distrust or speculation? The socioeconomic drivers of U.S. cryptocurrency investments. Journal of Financial Stability, 62, 101066.
- Becker, J. (2026). The Microstructure of Wealth Transfer in Prediction Markets. jbecker.dev.
- Berg, J. E., Nelson, F. D., & Rietz, T. A. (2008). Prediction Market Accuracy in the Long Run. International Journal of Forecasting, 24(2), 285–300.
- Brier, G. W. (1950). Verification of Forecasts Expressed in Terms of Probability. Monthly Weather Review, 78(1), 1–3.
- Cutting, L. E., Hughes-Berheim, S. S., Johnson, P. M., Baroud, H., & Goldstein, B. (2025). Are Betting Markets Better than Polling in Predicting Political Elections? arXiv:2507.08921.
- Dawid, A. P. (1982). The Well-Calibrated Bayesian. Journal of the American Statistical Association, 77(379), 605–610.
- Dohmen, T., Falk, A., Huffman, D., Sunde, U., Schupp, J., & Wagner, G. G. (2011). Individual Risk Attitudes: Measurement, Determinants, and Behavioral Consequences. Journal of the European Economic Association, 9(3), 522–550.
- Ethereum.org (2026). ERC-1155 Multi-Token Standard.
- Fama, E. F. (1970). Efficient Capital Markets: A Review of Theory and Empirical Work. The Journal of Finance, 25(2), 383.
- Griffith, R. M. (1949). Odds Adjustment by American Horse Race Bettors. American Journal of Psychology, 62(2), 290–294.
- Hanson, R. (2006). Decision Markets for Policy Advice. In A. S. Gerber & E. M. Patashnik (Hrsg.), Promoting the General Welfare: New Perspectives on Government Performance (S. 151–173). Brookings Institution Press.
- Hull, J. C. (2021). Options, Futures, and Other Derivatives (11. Aufl.). Pearson.
- Kalshi (2025). Kalshi to Become CNN’s Official Prediction Market Partner. Kalshi News.
- Kirilenko, A., Kyle, A. S., Samadi, M., & Tuzun, T. (2017). The Flash Crash: High-Frequency Trading in an Electronic Market. The Journal of Finance, 72(3), 967–998.
- Lyons, R. K., & Viswanath-Natraj, G. (2019). What Keeps Stable Coins Stable? SSRN Electronic Journal.
- Murphy, A. H., & Winkler, R. L. (1987). A General Framework for Forecast Verification. Monthly Weather Review, 115(7), 1330–1338.
- Pakdaman Naeini, M., Cooper, G. F., & Hauskrecht, M. (2015). Obtaining Well Calibrated Probabilities Using Bayesian Binning. Proceedings of the Twenty-Ninth AAAI Conference on Artificial Intelligence, 2901–2907.
- Ottaviani, M., & Sørensen, P. N. (2008). The Favorite-Longshot Bias: An Overview of the Main Explanations. In Handbook of Sports and Lottery Markets (S. 83–101). Elsevier.
- Polymarket (2026a). How are Markets Created? Polymarket Help Center.
- Polymarket (o. J.). Geographic Restrictions. Polymarket Documentation.
- Rahman, N., Al-Chami, J., & Clark, J. (2026). SoK: Market Microstructure for Decentralized Prediction Markets (DePMs). arXiv:2510.15612v3.
- Reichenbach, F., & Walther, M. (2025). Exploring Decentralized Prediction Markets: Accuracy, Skill, and Bias on Polymarket. SSRN Working Paper.
- Rothschild, D. M., & Sethi, R. (2015). Trading Strategies and Market Microstructure: Evidence from a Prediction Market. SSRN Working Paper.
- Saguillo, O., Ghafouri, V., Kiffer, L., & Suarez-Tangil, G. (2025). Unravelling the Probabilistic Forest: Arbitrage in Prediction Markets. arXiv.
- Sirolly, A., Ma, H., Kanoria, Y., & Sethi, R. (2026). Network-Based Detection of Wash Trading. SSRN Working Paper.
- Steinmetz, F., von Meduna, M., Ante, L., & Fiedler, I. (2021). Ownership, uses and perceptions of cryptocurrency: Results from a population survey. Technological Forecasting and Social Change, 173, 121073.
- Surowiecki, J. (2004). The Wisdom of Crowds: Why the Many Are Smarter Than the Few and How Collective Wisdom Shapes Business, Economies, Societies and Nations. Doubleday.
- Swift (o. J.). The KYC Process Explained.
- Tsang, K. P., & Yang, Z. (2026). The Anatomy of Polymarket: Evidence from the 2024 Presidential Election. arXiv:2603.03136.
- Verdecchia, R., & Bogner, J. (2025). Notes On Writing Effective Empirical Software Engineering Papers: An Opinionated Primer. ACM SIGSOFT Software Engineering Notes, 50(3), 24–36.
- Wang, Z., Chao, L., Bao, Y., Cheng, L., Liao, J., & Li, Y. (2026). Polymarket Data: Complete Data Infrastructure for Polymarket. Hugging Face.
- Wolfers, J., & Zitzewitz, E. (2004). Prediction Markets. Journal of Economic Perspectives, 18(2), 107–126.

