
Kurzfassung
Auf Prognosemärkten handeln Teilnehmende Verträge, deren Auszahlung von einem zukünftigen Ereignis abhängt. Die Preise können deshalb als vom Markt abgeleitete Wahrscheinlichkeiten gelesen werden. Polymarket macht die entstehenden Transaktionen ungewöhnlich transparent, während die Menschen hinter den Wallet-Adressen pseudonym bleiben.
Diese Studie untersucht, wer auf Polymarket handelt und wie sich beobachtbare Trader-Typen unterscheiden. Grundlage ist der öffentliche Datensatz von Wang et al. (2026) für den Zeitraum vom 2. Oktober 2020 bis zum 17. Januar 2026. Eine deterministische Verhaltensheuristik klassifiziert 1.035.224 Wallets anhand von 261.649.128 Trades mit einem Gesamtvolumen von 26,86 Milliarden US-Dollar.
Retail ist die Masse, aber nicht das Kapital. Retail stellt 83,67 % der Wallets, 20,77 % der Trades und 14,13 % des Volumens.
Whales tragen den Großteil des Marktgewichts. Nur 0,90 % der Wallets erzeugen 70,58 % des Handelsvolumens.
Gute Prognosen garantieren keine Gewinne. Retail-Positionen liegen nahe an den Ergebnissen informierter Trader, dennoch verliert Retail insgesamt 101,48 Millionen US-Dollar.
Das zentrale Ergebnis lautet nicht nur, dass einige Gruppen gewinnen und andere verlieren. Der Informationswert von Polymarket besteht gleichzeitig mit deutlichen Unterschieden bei Kapital, Profitabilität und Handelsverhalten. Präzise Gesamtprognosen und sehr unterschiedliche individuelle Ergebnisse können nebeneinander bestehen.
Die Forschungsfrage
Preise auf Prognosemärkten werden häufig als aggregierte Wahrscheinlichkeitsschätzungen interpretiert (Wolfers & Zitzewitz, 2004). Diese Deutung bleibt unvollständig, wenn die Trader hinter den Preisen als einheitliche Masse behandelt werden. Ein Preis, der aus vielen unabhängigen und gering kapitalisierten Einschätzungen entsteht, ist anders einzuordnen als ein Preis, den wenige volumenstarke Wallets dominieren.
Polymarket zeigt Transaktionen, Positionen und Ergebnisse auf Wallet-Ebene, aber nicht die Identitäten, Informationen oder Motive hinter diesen Wallets. Die Analyse versucht deshalb nicht, reale Personen oder Institutionen zu identifizieren. Sie vergleicht beobachtbare Verhaltensmuster.
Welche Trader-Typen lassen sich aus beobachtbarem Wallet-Verhalten ableiten, und wie unterscheiden sie sich bei Größe, Aktivität, Volumen und Profitabilität?
Wie unterscheiden sich diese Trader-Typen bei Kalibrierung und Prognosequalität ihrer gehandelten Positionen?
Wie Prognosemärkte Preise in Wahrscheinlichkeiten übersetzen
Bei einem binären Ereignisvertrag zahlt ein Anteil eine Einheit aus, wenn das Ereignis eintritt, und sonst nichts. Ein Transaktionspreis von 0,70 kann deshalb als marktimplizite Wahrscheinlichkeit von 70 % gelesen werden. Fehlbewertungen schaffen Gewinnchancen für Trader, deren private Einschätzung vom Marktpreis abweicht, und können den Preis dadurch in Richtung einer besseren Gesamtschätzung bewegen (Wolfers & Zitzewitz, 2004) (Arrow et al., 2008).
Dafür müssen weder alle Trader informiert sein noch alle profitabel handeln. Unabhängige Fehler können sich gegenseitig ausgleichen, während besser informierte Grenztrades Preise korrigieren. Darin liegt der Kern der „Wisdom of Crowds“ (Surowiecki, 2004).
Polymarket verbindet ein außerbörslich geführtes zentrales Limit-Orderbuch mit der Abwicklung auf der Polygon-Blockchain. Im Beobachtungszeitraum waren Positionen in USDC besichert; komplementäre YES-/NO-Anteile sollten abgesehen von Marktfriktionen zusammen den Wert eins ergeben (Rahman et al., 2026) (Saguillo et al., 2025). Bei aufgelösten Verträgen ist der realisierte Gewinn und Verlust über alle Beteiligten hinweg ein Nullsummenspiel: Dem Gewinn eines Traders stehen Verluste an anderer Stelle gegenüber.
Daten und Methode
Der Ausgangsdatensatz enthält 293.333.497 Trades und 1.767.516 Wallets (Wang et al., 2026). Eine Grundbereinigung entfernt fehlerhafte Datensätze. Anschließend wird die Marktstichprobe auf aufgelöste binäre Verträge beschränkt, weil Profitabilität und Kalibrierung ein bekanntes Ergebnis voraussetzen. Aus der Wallet-Stichprobe werden Konten mit weniger als sieben Tagen zwischen dem ersten und letzten beobachteten Trade sowie Wallets mit überwiegend als Wash Trading markiertem Volumen ausgeschlossen.
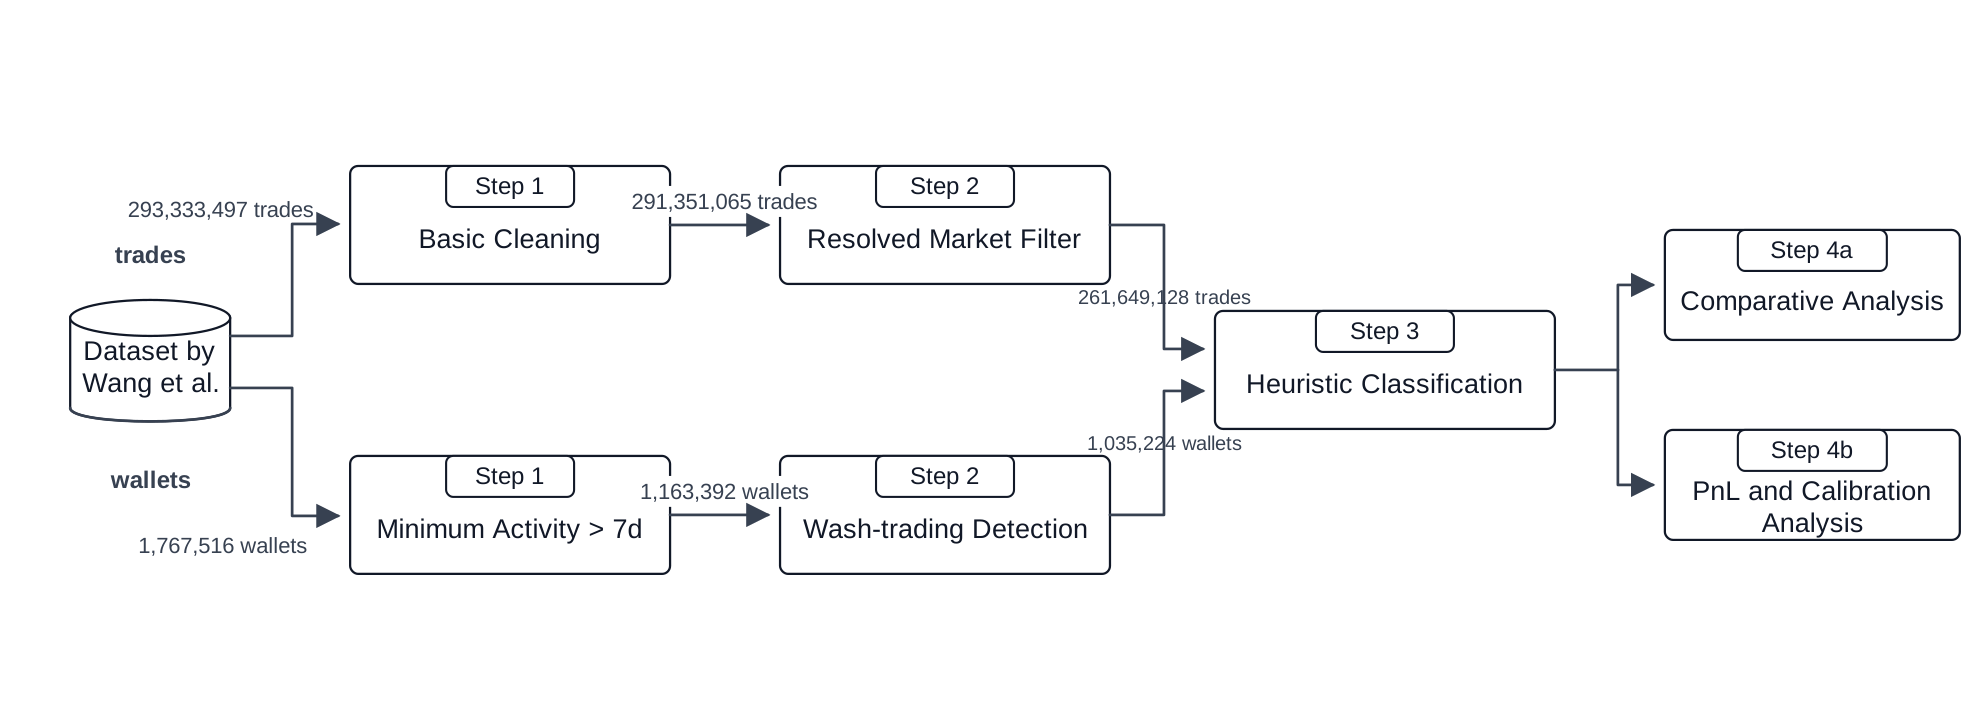
Jede verbleibende Wallet wird anhand von Kontolaufzeit, Zahl der Trades und Märkte, Gesamtvolumen, Maker-Anteil, medianer Haltedauer, Gewinnquote sowie realisiertem Gewinn und Verlust beschrieben. Diese Merkmale bilden die Grundlage für eine Klassifikation mit fester Priorität, die sich an verhaltensbasierter Forschung zur Markt-Mikrostruktur orientiert (Rothschild & Sethi, 2015) (Kirilenko et al., 2017).
| Gruppe | Beobachtbare Regel | Interpretation |
|---|---|---|
| Market Maker | Maker-Anteil > 0,96, Trade-Zahl über dem 97. Perzentil, mindestens 20 Märkte | Außergewöhnliche Aktivität mit Schwerpunkt auf Liquiditätsbereitstellung |
| Algorithmisch | Trade-Zahl über dem 97. Perzentil, mediane Haltedauer unter 10 Minuten, Maker-Anteil ≤ 0,96 | Hochfrequentes, kurzfristiges Muster |
| Whale | Gesamtvolumen über dem 99. Perzentil, Maker-Anteil ≤ 0,96 | Kapitalintensiver Handel |
| Informiert | Gewinnquote ≥ 55 %, Trade-Zahl mindestens am Median | Wiederholt überdurchschnittlicher realisierter Erfolg |
| Retail | Keine frühere Regel trifft zu | Breite Restgruppe der Teilnehmenden |
Die Erkennung von Wash Trading folgt dem netzwerkbasierten Ansatz von Sirolly et al. (2026). Eine Wallet wird ausgeschlossen, wenn als Wash Trading markierte Trades mindestens die Hälfte ihres beobachteten Volumens ausmachen. Sensitivitätsanalysen variieren die Schwellen einzeln. Die Richtung der zentralen Ergebnisse bleibt um die gewählten Werte stabil; die stärkste Veränderung entsteht, wenn die Whale-Schwelle von den obersten 1 % auf die obersten 0,5 % verengt wird.
Teilnahmebreite und Marktgewicht fallen auseinander
Retail stellt die überwältigende Mehrheit der Wallets, doch Whales und algorithmische Trader tragen den Großteil von Aktivität und Kapital. Whales allein erzeugen 37,76 % der Trades und 70,58 % des Volumens. Algorithmische Trader stellen 0,66 % der Wallets, aber 29,17 % der Trades.
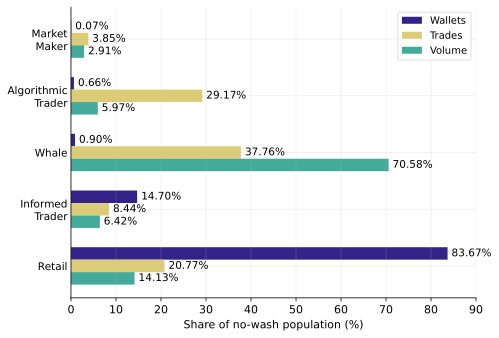
| Gruppe | Wallets | Trades | Volumen | Median Trades | Median Märkte |
|---|---|---|---|---|---|
| Market Maker | 0,07 % | 3,85 % | 2,91 % | 2.364 | 336 |
| Algorithmisch | 0,66 % | 29,17 % | 5,97 % | 1.589 | 291 |
| Whale | 0,90 % | 37,76 % | 70,58 % | 2.213 | 139 |
| Informiert | 14,70 % | 8,44 % | 6,42 % | 74 | 33 |
| Retail | 83,67 % | 20,77 % | 14,13 % | 30 | 12 |
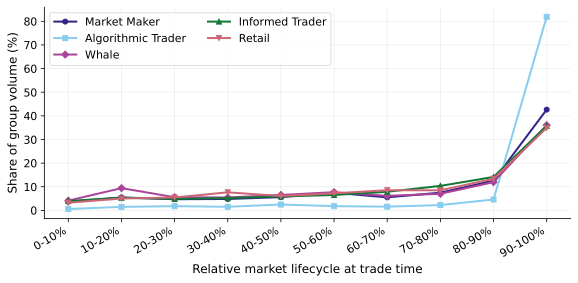
Das Handelsvolumen steigt bei jeder Gruppe zum Auflösungszeitpunkt hin an. Algorithmische Trader sind der Ausreißer: 81,90 % ihres Volumens liegen im letzten Zehntel der Marktlebenszeit. Ihre Aktivität konzentriert sich außerdem auf kurz laufende, seriell erzeugte Kryptomärkte.
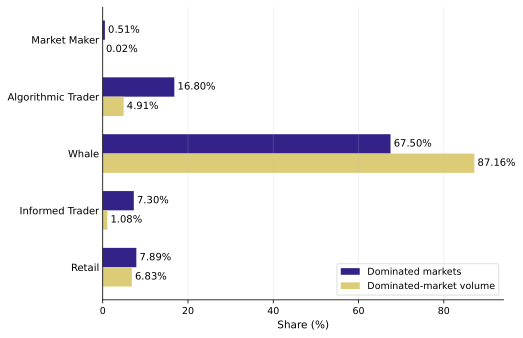
Nach einer volumenbasierten Definition dominieren Whales 67,50 % der aufgelösten Märkte. Diese Märkte stehen für 87,16 % des gesamten Volumens in dominierten Märkten. Algorithmische Trader dominieren 16,80 % der Märkte, auf die aber nur 4,91 % des Volumens entfallen. Das deutet auf eine größere Zahl kleinerer Märkte hin.
Gewinne konzentrieren sich in einem schmalen oberen Rand
Retail ist die einzige Gruppe mit einem negativen Gesamtergebnis. Sie verliert 101,48 Millionen US-Dollar, und nur 28,80 % der Retail-Wallets sind profitabel. Whales gewinnen insgesamt 95,81 Millionen US-Dollar, doch die mediane Whale-Wallet verliert 205,06 US-Dollar. Das positive Gruppenergebnis wird von einem kleinen oberen Rand sehr großer Gewinner getragen.
| Gruppe | Profitabel | Ø Ergebnis | Median | Gesamt | Ergebnis / 1.000 $ Volumen |
|---|---|---|---|---|---|
| Market Maker | 64,37 % | 1.756,16 $ | 110,53 $ | 1,22 Mio. $ | 1,79 $ |
| Algorithmisch | 33,02 % | 1.023,46 $ | −59,46 $ | 6,97 Mio. $ | 4,98 $ |
| Whale | 48,10 % | 10.307,04 $ | −205,06 $ | 95,81 Mio. $ | 5,79 $ |
| Informiert | 55,51 % | 171,22 $ | 0,79 $ | 26,06 Mio. $ | 17,31 $ |
| Retail | 28,80 % | −118,60 $ | −2,64 $ | −101,48 Mio. $ | −30,61 $ |
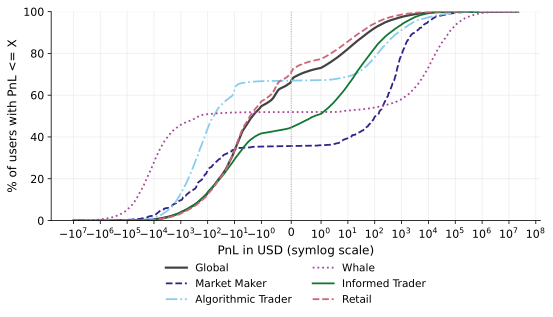
Market Maker und informierte Trader sind die einzigen Gruppen, in denen eine Mehrheit der Wallets profitabel ist. Auf das Volumen normiert verdienen informierte Trader mit 17,31 US-Dollar je 1.000 US-Dollar Handelsvolumen am meisten. Das Whale-Ergebnis ist vor allem ein Effekt des eingesetzten Kapitals; das Ergebnis der informierten Trader zeigt einen höheren Gewinn pro eingesetztem Dollar.
Prognosequalität ist nicht dasselbe wie Marktgewicht
Die Prognosequalität wird aus den von jeder Gruppe gehandelten Preisen und dem späteren binären Ergebnis bestimmt. Der Brier Score bestraft den quadrierten Wahrscheinlichkeitsfehler (Brier, 1950). Log Loss gewichtet selbstsichere Fehlprognosen besonders stark. Die Richtungsgenauigkeit prüft, ob gehandelte Wahrscheinlichkeit und Ergebnis auf derselben Seite von 0,5 liegen. Der Expected Calibration Error (ECE) misst die durchschnittliche Differenz zwischen gruppierten Preisen und realisierten Häufigkeiten (Naeini et al., 2015).
| Gruppe | Brier | Log Loss | Richtungsgenauigkeit | ECE |
|---|---|---|---|---|
| Market Maker | 0,102 | 0,371 | 80,59 % | 0,010 |
| Algorithmisch | 0,152 | 0,521 | 72,66 % | 0,012 |
| Whale | 0,123 | 0,363 | 81,86 % | 0,006 |
| Informiert | 0,086 | 0,321 | 84,76 % | 0,012 |
| Retail | 0,102 | 0,329 | 84,01 % | 0,024 |
Informierte Trader erzielen insgesamt die besten Werte. Retail-Positionen liegen bei Brier Score, Log Loss und Richtungsgenauigkeit nah daran, zeigen aber den größten systematischen Kalibrierungsfehler. Bei einer impliziten Wahrscheinlichkeit um 0,35 gewinnen Retail-Positionen nur in 25,7 % der Fälle. Das entspricht einem Favorite-Longshot-Bias innerhalb der Retail-Gruppe: Verträge mit geringer Eintrittswahrscheinlichkeit sind systematisch überteuert.
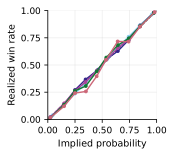
Whales zeigen den niedrigsten ECE, aber einen schlechteren Brier Score als Retail. Algorithmische Trader erreichen einen positiven Gesamtgewinn trotz der schwächsten Prognosemetriken. Kalibrierung, allgemeine Prognosegüte, Ausführungsqualität und Profitabilität beschreiben somit unterschiedliche Leistungsdimensionen.
Was die Ergebnisse bedeuten
Präzise Märkte können viele verlierende Trader enthalten
Retail-Wallets verlieren in der Breite, doch die von ihnen gehandelten Wahrscheinlichkeiten bleiben vergleichsweise präzise. Das passt zu früheren Befunden, nach denen gut kalibrierte Gesamtpreise gleichzeitig mit Verlusten bei der Mehrheit der einzelnen Teilnehmenden auftreten können (Reichenbach & Walther, 2025) (Akey et al., 2026). Die Masse kann Informationen beitragen, obwohl viele ihrer Mitglieder keinen Gewinn daraus ziehen.
Große Positionen beweisen keinen Informationsvorsprung
Whales dominieren das Kapital, aber nicht die Prognosequalität. Ihr negativer Median und die breite Ergebnisverteilung sprechen dafür, dass hohes Volumen außer einem Informationsvorsprung auch Risikobereitschaft, Spekulation oder Absicherung abbilden kann. Absicherungspositionen können selbst bei isoliert negativem Erwartungswert rational sein, wenn sie Risiken an anderer Stelle ausgleichen (Hull, 2021). Forschung zu Polymarket dokumentiert Muster, die mit Hedging-Strategien vereinbar sind (Tsang & Yang, 2026).
Algorithmischer Gewinn wirkt eher wie Ausführung als wie Vorhersage
Algorithmische Trader konzentrieren ihr Volumen kurz vor der Marktauflösung und erzielen insgesamt Gewinne, obwohl sie bei den drei breiten Prognosemetriken am schwächsten abschneiden. Das Muster passt eher zu Strategien rund um Arbitrage, Reaktionsgeschwindigkeit und Ausführung als zu überlegenem langfristigem Prognosevermögen.
Kernaussage: Marktgewicht ist kein verlässlicher Indikator für Prognosequalität. Der Informationswert von Polymarket entsteht aus dem Zusammenspiel einer breiten Masse mit kleineren, besser kapitalisierten und selektiver handelnden Gruppen – nicht aus einer einheitlich informierten Teilnehmerschaft.
Grenzen und nächste Fragen
Die Trader-Typen sind heuristische Bezeichnungen und keine verifizierten Identitäten. Eine Person kann mehrere Wallets kontrollieren, eine Wallet kann ihre Rolle im Zeitverlauf verändern und Motive wie Spekulation, Information, Liquiditätsbereitstellung oder Absicherung können sich überschneiden. Die Prioritätsregeln ordnen jede Wallet dem dominanten beobachtbaren Muster zu, erklären aber nicht jeden einzelnen Trade.
Der Wash-Trading-Filter reduziert künstliche Aktivität, kann sie aber nicht vollständig entfernen. Mediane Haltedauer und Perzentilschwellen sind transparente Modellierungsentscheidungen; Wallets nahe einer Grenze können bei einer anderen Spezifikation die Gruppe wechseln. Die Sensitivitätsanalysen stützen die Richtung der zentralen Befunde, nicht jedoch die Behauptung, jede einzelne Wallet sei zweifelsfrei eingeordnet.
Die Analyse beschränkt sich auf aufgelöste binäre Märkte und auf die Zugangsbedingungen, die im Beobachtungszeitraum galten. Sie ist daher als vergleichende Analyse beobachtbaren Wallet-Verhaltens zu lesen – nicht als demografisches Profil der Polymarket-Nutzenden und nicht als kausale Erklärung dafür, warum Trader gewinnen oder verlieren.
Weitere Forschung könnte Transaktionsdaten mit freiwilliger Wallet-Verifikation, Interviews oder Befragungen verbinden, zusammengehörige Wallets auf Entitätsebene clustern, Rollen im Zeitverlauf variieren lassen und Gewinne in Marktauswahl, Timing, Spreadertrag, Preiseinfluss und Positionsgröße zerlegen. Kontrafaktische Kalibrierungsanalysen könnten prüfen, wie sich die Marktqualität verändert, wenn der Orderflow einzelner Gruppen herausgerechnet wird.
Quellen
Alle Links wurden zuletzt am 12. Juli 2026 geprüft. Die Publikation stützt sich auf die folgenden Quellen; DOI-Links führen zum jeweiligen Verlag oder Datensatz.
- Wang, Z., Chao, L., Bao, Y., Cheng, L., Liao, J., & Li, Y. (2026). Polymarket Data: Complete Data Infrastructure for Polymarket.
- Wolfers, J., & Zitzewitz, E. (2004). Prediction Markets. Journal of Economic Perspectives, 18(2), 107–126.
- Arrow, K. J., et al. (2008). The Promise of Prediction Markets. Science, 320(5878), 877–878.
- Surowiecki, J. (2004). The Wisdom of Crowds. Doubleday.
- Rahman, N., Al-Chami, J., & Clark, J. (2026). SoK: Market Microstructure for Decentralized Prediction Markets.
- Saguillo, O., Ghafouri, V., Kiffer, L., & Suarez-Tangil, G. (2025). Unravelling the Probabilistic Forest: Arbitrage in Prediction Markets.
- Rothschild, D. M., & Sethi, R. (2015). Trading Strategies and Market Microstructure: Evidence from a Prediction Market.
- Kirilenko, A., Kyle, A. S., Samadi, M., & Tuzun, T. (2017). The Flash Crash: High-Frequency Trading in an Electronic Market. The Journal of Finance, 72(3), 967–998.
- Sirolly, A., Ma, H., Kanoria, Y., & Sethi, R. (2026). Network-Based Detection of Wash Trading.
- Brier, G. W. (1950). Verification of Forecasts Expressed in Terms of Probability. Monthly Weather Review, 78(1), 1–3.
- Pakdaman Naeini, M., Cooper, G. F., & Hauskrecht, M. (2015). Obtaining Well Calibrated Probabilities Using Bayesian Binning. Proceedings of AAAI, 2901–2907.
- Reichenbach, F., & Walther, M. (2025). Exploring Decentralized Prediction Markets: Accuracy, Skill, and Bias on Polymarket.
- Akey, P., Grégoire, V., Harvie, N., & Martineau, C. (2026). Who Wins and Who Loses in Prediction Markets? Evidence from Polymarket.
- Hull, J. C. (2021). Options, Futures, and Other Derivatives (11. Aufl.). Pearson.
- Tsang, K. P., & Yang, Z. (2026). The Anatomy of Polymarket: Evidence from the 2024 Presidential Election.
- Becker, J. (2026). The Microstructure of Wealth Transfer in Prediction Markets.

